domingo, 30 de julio de 2017

TIPS DE FINANZAS PERSONALES

Los siguientes 12 pasos te ayudarán a cambiar tu vida para bien en sólo un mes. Nadie quiere cosas malas en su vida, ni quedarse estancado e infeliz, a veces nuestra vida se vuelve rutinaria y comienza a ser aburrida, después de realizar los siguientes pasos sentirás que tu vida empieza a mejorar y que comienzas a ser otra persona completamente diferente.

SEMANA 1: CUERPO Y HÁBITOS

1.- Levantarse temprano, Alrededor de las 6 de la mañana. Si lo haces el tiempo que te hacía falta y que nunca tienes durante el día para dedicarte a ti mismo aparecerá de inmediato. Ventajas: silencio y tranquilidad que te permiten concentrarte en tus asuntos mientras los demás duermen. Es un momento ideal para hacer ejercicios matutinos que te permitan disfrutar el día al 100%. La pereza y la falta de deseo de levantarte temprano no son un indicador de cansancio, en realidad podrían interpretarse como un indicador de que no quieres levantarte a vivir tu vida. ¿Para qué levantarse si te espera el metro, el tráfico, el trabajo...? Pero si en cambio el primer pensamiento fuera ”¡Qué bien, un nuevo día, hoy voy a hacer (lo que quieras que no sea dormir) para sentirme bien!". muy probablemente será mucho más fácil salir de la cama. Levántate temprano y dedícate tiempo. Si es difícil levantarse porque no duermes bien, acuéstate más temprano, tú puedes hacerlo si te organizas (más abajo hay consejos para eso).

2.-Alimentación ligera. Para los cambios que se aproximan necesitarás una gran cantidad de energía. Lo más probable es que toda la energía que tienes en este momento sea usada por tu organismo para seguir funcionando y contrarrestar la influencia del alcohol, cigarrillos, comida grasosa, pasteles, dulces, etc... Cada quien tiene en su lista debilidades que hay que tachar. Puedes elegir el tipo de alimentación que te parezca correcto. El vegetarianismo es una opción para algunos, otros no podrían vivir sin la carne (y eso es normal), otros deciden eliminar los fritos, y así sucesivamente. Lo que sí es cierto es que el alcohol, las papitas, los refrescos dulces, los embutidos y la comida chatarra no aparecen en ninguna guía nutricional sana, por eso lo mejor es eliminarlos. También sería prudente reducir el tamaño de las porciones y no comer hasta el hastío antes de dormir (y mejor aún, no comer en la noche). En lo que respecta al resto de la alimentación puedes escuchar lo que tu organismo o tu nutricionista quieran; lo más importante es no ponerse metas prácticamente inalcanzables para eliminar y/o metabolizar las toxinas, por el contrario sería mejor ayudarle al organismo alimentándolo con comida ligera, sana y deliciosa. Tendrás más energía y te sentirás físicamente mejor.

3.-Deporte. Quizá lo más importante: tener un cuerpo tonificado (no necesariamente perfecto) y sano es una condición necesaria para disfrutar de una mente sana. El movimiento es vida por eso para despertar la vida que hay en ese cuerpo y mente cansados ¡hay que moverse!. No importa cómo prefieras hacerlo, lo importante es que sea a conciencia. Practicar yoga, trotar y bailar son opciones populares que producen gran placer; aunque también puedes ir al gimnasio, caminar al trabajo o sencillamente olvidarte del ascensor. Depende de ti, Lo importante es ejercitarse a propósito.

SEMANA 2: LIMPIEZA DE ESPACIOS, ASUNTOS Y LO QUE TE RODEA

4.-Limpiar el espacio. Todo lo que no sirve, que no estorbe. Guardar lo viejo en el depósito no vale. Limpia y ordena todos los rincones, todas las mesas, todos los armarios y por todas partes. Piensa: cada cosa que hay en tu casa no solo ocupa espacio, sino que además se lleva un poco de tu energía, hasta la cosa más pequeña ¿vale la pena? Durante algún tiempo yo misma fui fanática de este método y tiré casi todas mis cosas (porque estaban viejas, feas y estorbaban). Deja sólo lo realmente útil, las cosas que te alegren, que te inspiren y que te generen bienestar. Aquí hay un detalle: si aún tienes ese oso de peluche que te regaló esa persona especial en 1998 pero ya no estás con él o ella, pues también es hora de despedirse del oso, o lo que quiera que sea, por más "positivo" que te parezca. Tíralo y no lo pienses, verás que será más fácil respirar, especialmente si después limpias el polvo y el piso.

5.-Limpieza de asuntos y deberes. Piensa ¿hace cuántos años quieres aprender inglés? ¿hace cuánto que tenías planeado ir a San Paletas a ver a tu tía? ¿cuántos puntos de los propósitos de año nuevo pasas al año siguiente cada vez? Piensa en todas las promesas similares que te has hecho y has hecho a los demás, y decide qué hacer con ellas, hay dos opciones: (1) lo haces o....(2) lo tachas de la lista para siempre, Que si no puedes tachar de la lista a la tía, pues compra el billete de tren o autobús hoy, o alista tu automóvil porque mañana mismo estarás allá. Haz lo que tienes que hacer en vez de cargar con el peso de esas responsabilidades. Un muy buen amigo mío dice que es algo así como llevar sobre tus hombros un mono que no te deja estar tranquilo. A medida que dejas todo para después, el mono crece y te tapa los ojos, juega contigo y apesta.

6.- Limpieza de lo que te rodea. Acaba con las relaciones interpersonales que son como un lastre, y/o te hacen sentir triste o de mal humor. No relacionarse con aquellos que critican constantemente y nunca están satisfechos con nada, con aquellos con quienes ya no tienes nada en común y que no te enseñan nada bueno no sólo no es un pecado, sino que es muy saludable. Date permiso de decir no, de no sonreír si no te nace, de no ser tan educado como deberías si no te place, de ser sincero; si ese es el costo de la libertad, vale la pena pagarlo. En cuanto a los padres, por más que la relación con ellos sea dificil (y espero que no) lo mejor es intentar mejorarla, y pasar más tiempo con ellos.

SEMANA 3: PLANES, METAS Y SUEÑOS

7.-Escribir y realizar los planes La semana pasada ya has debido hacer una lista de cosas por hacer, Mírala. ¿qué te parece? ¿despierta en ti alegría, entusiasmo y deseo de subirte las mangas y comenzar? Si no es así, es posible que valga la pena tachar otro par de puntos. O bien, llevarlos a cabo y luego tacharlos. En cualquiera de los casos aumentará tu fuerza y tu deseo de vivir. Escribe también lo que te hace vibrar, lo que te apasiona; piensa en lo que te gusta y lo que te gustó alguna vez. No olvides planear no sólo el trabajo y el dinero, sino también el descanso, el tiempo con los amigos y las personas que amas, por ultimo pero no menos importante, el tiempo que te dedicarás a ti mismo (de este siempre se olvidan). Hay que hacer un plan que sientas ganas de realizar, que te haga temblar las piernas y te rasquen las manos de emoción; todo a la vez. Es como si quisieras escribir un libro tan interesante de tu vida que después querrías volver a leerlo. Lo importante es definir fechas y pasos concretos, así tienes prácticamente garantizado que se cumplirá y no caerá en el ciclo del “después“ para alimentar al mono del que ya te hablé.

8.-Escribir la lista de lo imposible. Este es uno de mis ejercicios favoritos, lo hago aún hoy y cada vez me vuelvo más descarada (aunque cualquiera diría ¿aún mas?). Se trata de escribir una lista de los sueños que no se cumplirán nunca, ese tipo de cosas que son tan irreales que realizarlas parece algo imposible, puedes escribir también el erradicar el hambre del mundo y subir al Everest (si tienes 89 años). Apaga por un momento tu lógica e imagina que todo en el mundo está a tus pies: tienes tiempo, dinero, las conexiones necesarias, el talento especifico ¿que querrías?. Hablando de eso quiero contarte que la primera ”lista de lo imposible" que escribí en febrero de 2014 ya se ha cumplido por completo, y ahora me causa mucha gracia lo humildes que eran los deseos que en ese momento me parecían “imposibles”. Hacer esto es muy útil porque sabes lo que quieres, y aunque sea muy difícil estás un paso adelante para lograrlo, porque si aparece la oportunidad, la reconocerás.

9.-Hacer planes cada día. Cada noche escribe los planes para el día siguiente, ya sean planes cortos, medianos, específicos o como sea, pero debe haber un plan. Incluso si el otro día ya no te acordarás de que tenías ese plan, tu productividad aumentará mucho. ¡está comprobado! Además, no olvides mirar de vez en cuando tu plan global y preguntarte ¿es hacia allá para donde voy? ¿para dónde voy? e incluso ¿voy a alguna parte? ¿por qué?

SEMANA 4: EXTENDER LAS FRONTERAS

10.-Tratar de vivir de otra manera. No hay necesidad de hacer cambios abismales; puedes ir al trabajo por otro camino, entrar a un café al que nunca habías entrado o a una tienda hasta ahora desconocida. Al menos por una vez intenta practicar diferentes tipos de deporte; trata de hacer lo que nunca habías hecho. Durante un día normal, cuando hagas las cosas que normalmente haces pregúntate ¿qué puedo hacer de otra manera ahora mismo? Hay que crear la costumbre de probar algo nuevo cada día, y salir poco a poco de la rutina.

11.-Salir de la zona de confort. Por supuesto que todo lo anterior -si en verdad lo has hecho- ya habrá significado salir un poco de la zona de confort, pero te invito a ir más lejos, ver a la cara a tus miedos, y no sólo verlos a la cara sino combatirlos. Aquí puedo decir que soy partidaria de los métodos radicales ¿temes a las alturas? Pues ve a saltar en paracaídas ¿le temes a tu jefe? ve a su oficina con nuevas ideas para mejorar la eficiencia del lugar donde trabajes ¿tienes miedo de conocer gente nueva? entonces ve a una fiesta donde no conozcas a casi nadie -o a nadie de ser posible- para no tener la opción de esconderse tras conversaciones con algún camarada y dejar pasar la oportunidad de agarrar al toro por los cachos y hablarle a gente nueva. Intenta probarte a ti mismo en situaciones “extremas“ como esas.

12..-Descansar. ¿y qué pensabas? ¿sólo hay que trabajar? No. Pero si vas a descansar es indispensable hacerlo fuera de casa, indispensable desconectar el internet y apagar el teléfono, también es indispensable hacerlo solo. En este último punto es igualmente esencial tener una buena y sincera ”retroalimentación". ¿qué ha pasado? ¿que ha cambiado? ¿qué cambios permanentes habrá en mi vida después de esto?.
Lo que te espera a mitad de este camino (no digo al final, porque este es un camino sin final) superará tus expectativas.

Llevando a cabo estas instrucciones cada día y dándoles cabida en tu vida te sentirás en armonía, serás consciente de lo que puedes, verás la luz al final del túnel, y el sendero que va al camino correcto y que con el tiempo será tu camino.
sábado, 29 de julio de 2017

Certificado de Salud

Certificado médico falso justifica el despido

Así lo determinó la Corte Suprema de Justicia de la República al convalidar el despido del trabajador por la causal de entrega de información falsa que le otorgaba descanso por un día de inasistencia.

Así, como lo desarrolla la Casación Nº 12381-2015-Lambayeque, el tribunal consideró que el médico que suscribió el certificado no tenía registrado al trabajador, por lo cual determinó que el despido era válido, señala un informe legal del Estudio Miranda & Amado.

Por otro lado, la Corte descartó además que el ser representante legal no necesariamente determina la existencia de una relación laboral.

En efecto, en la Casación N° 13298-2015-Tacna, la Corte Suprema dejó en claro que el ser representante legal no necesariamente determina la existencia de una relación laboral, sino que era necesario la acreditación de los elementos de la relación laboral, el más importante es el de la subordinación.

Diario Oficial el peruano 21/07/2017

martes, 25 de julio de 2017

¿¿Y dónde quedó La Alma Mater ????

Para los que aspiran a la vida universitaria , tienen claro que SUNEDU, como institución fue creada con el fín de hacer trizas los esforzados meritos de los estudiantes universitarios, ya que al finalizar sus estudios de pre grado, son obligados a realiza Tesis y trabajos de investigación en un país donde el 80% de los estudiantes trabajan y estudian con un limitado tiempo de realizar otras actividades.
Con escasos lugares en los campus universitarios para  realizar actividades que permitan desarrollar investigaciones de carácter científico , solamente algunas universidades privadas tienen o cuentan con infraestructura que permitan la investigación.

Claro está que la mucha competencia en el mercado de la educación universitaria es exclusivo de algunas empresas y grupos retail en el nuevo negocio rentable de la mal llamada educación superior ; en donde a manera de reclutamiento alternativo surten de personal universitario a bajo costo a sus diversas empresas , cruda realidad nacional.

Cada vez crear o licenciar a un ente universitario es difícil y más aún con las pocas universidades nacionales o públicas , los futuros profesionales no les queda otra opción de estudiar en una universidad al alcance de sus realidades económicas y luego a futuro anhelar en realizar estudios en otra más costosa.

Entonces ¿¿¿ a qué Alma Mater le perteneces ????

miércoles, 19 de julio de 2017

LA INDEPENDENCIA Y LIBERTAD FINANCIERA

Libertad Financiera es un concepto financiero que se define como la capacidad de poder dejar de trabajar y seguir generando ingresos sin la presencia fisica de la persona, y poder obtener libertad de tiempo, libertad de movimiento, y libertad de decision, basicamente se logra cuando tus ingresos pasivos (son ingresos que no dependen de tu trabajo) son superiores a tus gastos. ¿Cuanto tiempo podrias vivir si dejaras de trabajar?

Esclavos del trabajo

La mayoria de las personas son esclavas del trabajo, tienen que trabajar todos los dias para poder obtener dinero y asi poder seguir viviendo. Dejar de hacer lo que le gusta, dejar de estar con su familia, no poder viajar todo el año, y definir sus decisiones basadas en su necesidad de trabajo es la realidad del 95% de la población mundial, pero es ahí donde entra este concepto de la Libertad Financiera la cual todas las personas pueden lograr, pero no es enseñado en las escuelas ni en universidades.

Como fluye el Dinero en la Sociedad

”’Basicamente se mueve por 4 sectores: El Empleado, el Autoempleado, el Dueño de Negocio y el Inversionista.”’

1.Empleado
En este sector se ubican todos los asalariados, los que reciben sueldos, haberes o paga por una tarea determinada. Recordemos que un CEO de una multinacional, también es un empleado, un político es un empleado del pueblo Y así veremos que existe una amplia cantidad de personas en este sector.

Por supuesto los problemas de este sector incluyen, el riesgo de ser despedido, la baja de sueldo, la imposibilidad de ascender de puesto, no poder tabajar en otro lugar para generar más ingresos porque fisicamente puedes estar en un solo lugar al mismo tiempo y tenemos el riesgo de que si no nos presentamos a trabajar, no cobramos o nos descuentan los días no justificados. Te puedes tomar meses de licencia, pero no los cobras.

2. Autoempleados
Dentro de este sector se encuentran todos los profesionales, las personas que utilizan su propio esfuerzo para generar dinero y que pueden o NO tener un titulo universitario. Son aquellos que utilizan sus habilidades profesionales para recibir un Honorario.

Ejemplos: Médicos, Ingenieros, Arquitectos, Asesores, Masajistas, taxistas etc.

Tambien aqui entran pequeños y medianos dueños de Negocios que necesitan estar fisicamente en su empresa para garantizar que sus empleados trabajen, estar al tanto de los movimientos contables para evitar fraudes o pérdidas. No puedes ir un año o más de tu empresa porque cuando regrese posiblemente ya esté en bancarrota. Si se enferma y no controla su negocio, es muy probable que comience a fallar.

En este sector, tus honorarios solo se logran con tu esfuerzo personal, si estás de vacaciones, NO cobras, si te enfermas, NO cobras. No puedes dejar de trabajar porque simplemente tus ingresos dependen de ti.

3. Dueño de Negocio
Son aquellas personas que son propietarios de un negocio, una franquicia, una fábrica, una distribuidora, etc. que han creado un sistema que trabaja para ellos aunque no esten fisicamente.

Ejemplos: Mc Donald’s, Farmatodo, y grandes cadenas, Network Marketing (regalías), etc.

4. Inversionistas
La palabra inversor ya tiene un aroma a riesgo y muchos prefieren dejarla pasar y quedarse con alguno de los otros sectores, pero ser inversor no significa necesariamente ser un ariesgado total. Ser inversor requiere de conocimientos que NO aprendiste en la escuela.

Dentro de los sectores donde se puede Invertir están: Bienes Inmuebles, vehículos, libros, acciones, afiliaciones, regalías, membresías, entre otras.

Por ejemplo: un autor de libros, recibe un ingreso cada vez que alguien compra su libro y lo mismo sucede con un cantante que cobra regalías por cada CD que compran o cada vez que su canción se hace pública. Una persona que compra un inmueble y lo pone a la venta estimando una ganancia en la venta.

La diferencia de este sector es que no necesita del esfuerzo físico para generar dinero, no necesita cumplir un horario ni serás despedido si no decides trabajar, si te enfermas tus esfuerzos seguirán produciendo dinero.

Eso es lo que se denomina ingreso pasivo. Es cuando el dinero ingresa en tu bolsillo de una forma pasiva.

* En Resumen

Debes entender que si eres Empleado o Profesional, NO conseguirás la libertad financiera, porque tus Ingresos no son Pasivos, son Activos. Dependen de tu Actividad.

Si eres Dueño o Inversor, puedes lograr la libertad financiera, solo si sabes generar ingresos pasivos y son superiores a tus gastos.

Network Marketing

Robert Kiyosaki ha escrito un libro llamado ”’Escuela de Negocios”’ donde explica porque comenzar un negocio de network marketing y como este sistema te puede llevar a lograr libertad financiera. . Si tú estas interesado en construir tu Libertad Financiera, te recomiendo mezclar la preparación con la oportunidad. “Nadie planea su fracaso, pero al no planear su éxito automaticamente planificaron su fracaso” 

NUEVO COMPROBANTE DE PAGO

Este 1º de agosto empezará a regir el nuevo comprobante de pago electrónico denominado Ticket-POS, regulado por la RS Nº 141-2017/Sunat.

El objeto es fusionar el pago por el bien adquirido o servicio con el uso de la tarjeta de crédito y débito, y la emisión del comprobante de pago que acredita la operación.

Dicho comprobante de pago podrá emplearlo los contribuyentes acogidos al Nuevo RUS y aquellos que, perteneciendo a otro régimen fiscal, registren como actividad principal participar en restaurantes, bares y cantinas.

En estos casos, además, el contribuyente deberá obtener la calidad de emisor electrónico del Sistema de Emisión Electrónica Consumidor Final por medio de Sunat en línea.

La administración tributaria, asimismo, precisa, entre otras disposiciones, los requisitos mínimos del Ticket-POS, la oportunidad para su emisión, anulación, así como las condiciones para remitir un ejemplar a la Sunat, que deberá realizarse en un plazo no mayor a siete días calendario contados desde el día siguiente de su expedición.

Así, los Ticket-POS anulados el mismo día de su emisión se sustentarán en el documento de anulación emitido por el equipo POS. De anularse en un día diferente, se expedirá una nota de crédito impresa (formato impreso por imprentas autorizadas) o electrónica (mediante el SEE-SOL).

Se espera, de esta forma, reducir el tiempo empleado en una operación comercial, así como el gasto de impresión de comprobantes de pago impresos y/o importados por imprentas autorizadas.

Fuente: Diario El Peruano

Fecha: 14/07/2017

viernes, 14 de julio de 2017

MYPES Y SUS BENEFICIOS TRIBUTARIOS

Nuevo Régimen Único Simplificado – NRUS
En este régimen tributario se encuentran las personas que tienen un pequeño negocio cuyos principales clientes son consumidores finales.
Ventajas que te ofrece este Régimen Tributario:
  • No llevas registros contables.
  • Sólo efectúas un pago único mensual.
  • No estás obligado a presentar declaraciones mensuales ni anuales.
Para determinar tu pago único mensual deberás tomar en cuenta los ingresos o compras mensuales (el que resulte mayor) y ubicar la categoría que te corresponde, solo revisa la siguiente tabla:
alt
Si excedes el monto mensual de la Categoría 2 o si tus ingresos anuales superan los  S/ 96,000 deberás cambiar de régimen.
Régimen Especial de Renta – RER
En este régimen tributario se encuentran las personas con negocio y personas jurídicas que obtengan rentas provenientes de actividades de comercio y/o industria.
Ventajas que te ofrece este Régimen Tributario:
  • Sólo llevas dos registros contables (Registro de Compras y Registro de Ventas).
  • Solo presentas declaraciones mensuales.
  • No estás obligado a presentar declaraciones anuales.
La manera en cómo determinar qué impuestos debes declarar y pagar a la SUNAT, si te encuentras en el Régimen Especial de Renta-RER está definida en la siguiente tabla:
alt
Si tus ingresos anuales superan los S/ 525,000 deberás cambiar de régimen.
Régimen MYPE Tributario – RMT
Es un régimen creado, especialmente para las Micro y Pequeñas empresas, con el objetivo de promover su crecimiento al brindarles condiciones más simples para cumplir con sus obligaciones tributarias.
Uno de los requisitos para estar en este régimen es que tus ingresos netos no superen las S/.1700 UIT en el ejercicio gravable.
Ventajas que te ofrece este régimen tributario:
Montos a pagar de acuerdo a la ganancia obtenida.
• Tasas reducidas
• Posibilidad de suspender los pagos a cuenta.
• Poder emitir comprobantes de cualquier tipo.
La manera cómo determinar qué impuestos debes declarar y pagar a la SUNAT:
Régimen General – RG
En este régimen tributario se encuentran las personas con negocio y personas jurídicas que desarrollan actividades que constituyan negocio habitual, tales como las comerciales, industriales y mineras; la explotación agropecuaria, forestal, pesquera o de otros recursos naturales; la prestación de servicios comerciales, financieros, industriales, transportes, etc.
Ventajas que te ofrece este Régimen Tributario:
• Puedes desarrollar cualquier actividad sin límite de ingresos.
• Puedes emitir todo tipo de comprobantes de pago.
• En caso se tengan pérdidas económicas en un año, se pueden descontar de las utilidades de los años posteriores, pudiendo llegar al caso de no pagar Impuesto a la Renta de Regularización.
La manera en cómo determinar qué impuestos debes declarar y pagar a la SUNAT, si te encuentras en el Régimen General de Renta-RG está definida en la siguiente tabla:
alt

jueves, 29 de junio de 2017

Obligación de emitir Comprobantes Electrónicos 2018 segú SUNAT

Obligación de emitir Comprobantes Electrónicos 2018 segú SUNAT 

Mediante la Resolución de Superintendencia 155-2017/Sunat, se designan nuevos emisores electrónicos a partir del año 2018 y en adelante.

Pymes y grandes empresas deberán emitir facturas electrónicas desde el 2018
Todos los contribuyentes que tengan ingresos superiores a las 150 UIT este año estarán obligados a dejar los comprobantes físicos desde el próximo año.
La Sunat dispuso que desde 2018 todas las empresas peruanas deberán emitir, de forma obligatoria, facturas electrónicas con lo cual da un impulso definitivo hacia la desaparición de los comprobantes de pago físicos (papel).

Emisores Electrónicos 2018

El articulo 2 de la Resolución Superintendencia 155-2017 establece tres grupos de contribuyentes que deberán emitir comprobantes electrónicos a partir 2018.
Empresas Exportadores

Las empresas que, a partir del 2017 realicen exportaciones anuales mayores o iguales a 75 UIT (UIT del año de evaluación).

Por otra parte, para verificar el límite de los ingresos se tomará en cuenta la casilla 127 del PDT 621.

La obligación operara a partir del 01 de noviembre del año siguiente a aquel en que superan el límite.

Empresas Mypes

Los contribuyentes que, a partir del año 2017, obtengan ingresos iguales o mayores a 150 UIT (UIT del año de evaluación).

Para verificar el límite de ingresos se debe tomar en cuenta las casillas del PDT 621.

La obligación operara a partir del 01 de noviembre del año siguiente en el cual se supera el límite.

Empresas Nuevas

Los contribuyentes que saquen su número de RUC a partir del año 2018 y que al primer día calendario del tercer mes siguiente al mes de su inscripción:

Se hayan acogido al Régimen Mype Tributario, Régimen Especial Renta o Régimen General, con la ocasión de la presentación de la declaración mensual correspondiente al mes de inicio de actividades, oHaya comunicado en el rubro tributos afectos, que optan por algún régimen tributario referido (RMT, RER o RG).

La obligación opera desde el primer día calendario del tercer mes siguiente al mes de su inscripción en el RUC.

Emitir Comprobantes Electrónicos

Los contribuyentes antes mencionados estarán obligados a emitir los siguientes comprobantes en formato electrónico:

Facturas electrónicaBoletas de venta electrónica

Notas de crédito electrónica

Notas de débito electrónica

En conclusión todas las empresas implementaran el sistema de emisión de comprobantes electrónicos.


Fuente : SUNAT 

domingo, 11 de junio de 2017

TAE vs TIN

¿Qué es el TIN? ¿Y la TAE?
Sus diferencias y cómo afectan al consumidor
El Tipo de Interés Nominal (TIN), es el tipo que se menciona usualmente en los contratos en los que se pacta el pago de intereses y se caracteriza porque en no se descuenta la tasa de inflación (por oposición al tipo de interés real, en el que se resta la inflación).

La Tasa Anual Equivalente (TAE) es entonces el tipo de interés que indica el coste o rendimiento efectivo de un producto financiero. La TAE se calcula de acuerdo con una fórmula matemática normalizada que tiene en cuenta el tipo de interés nominal de la operación, la frecuencia de los pagos (mensuales, trimestrales, etc.), las comisiones bancarias y algunos gastos de la operación.

En el caso de los créditos, no se incluyen en el cálculo del costo efectivo algunos conceptos, como los gastos que el cliente pueda evitar en uso de las facultades que le concede el contrato, los gastos que han de abonarse a terceros o los gastos por seguros o garantías (salvo algún tipo particular y siempre que la entidad imponga su suscripción para la concesión del crédito).

¿Pero... a qué debemos prestar más atención?

Desde el punto de vista de un usuario de tarjetas de crédito, ¿qué conceptos básicos debería conocer?

El TIN es el interés que la entidad financiera nos va a cobrar por el aplazamiento de los pagos. Éste interés se cobrará en cada recibo y se sumará a la parte de capital que se amortiza en ese mismo recibo. El TIN puede ser diario, semanal, mensual, trimestral, semestral o anual; aunque el más habitual es el mensual.

En el TIN no se tienen en cuenta ningún tipo de gasto asociado a la operación, únicamente es el interés que se ha acordado con la entidad financiera para esa operación.

La TAE es el interés que nos muestra el coste real anual que tiene la operación para el usuario de las tarjetas de pago aplazado. Esta fórmula incorpora, el tipo de interés nominal (TIN) más algunas comisiones y gastos asociadas al contrato, como, por ejemplo, los gastos por cancelación parcial o total. Se aplica al total del capital aplazado suponiendo que el plazo de devolución será un año. Debido a las comisiones y gastos extras que se añaden en la TAE que no tiene el TIN, en el caso de los préstamos y créditos siempre será mayor la TAE (en el caso de las inversiones pasa el efecto contrario).

Como el interés nominal puede encontrarse en diferente formato temporal, algo que dificulta su comparación, es recomendable fijarse en la tasa anual equivalente, de modo que todos están llevados al mismo escenario temporal y, en el caso de las tarjetas de crédito, nos interesará buscar siempre, la tarjeta con menor TAE, ya que implicará menor coste para el usuario.

Un ejemplo claro

Con el siguiente ejemplo mostraremos numéricamente las diferencias para que se puedan comparar mejor los dos sistemas de cálculo de intereses.

Queremos realizar la compra de unos electrodomésticos para el hogar valorados en 1.000 dólares y queremos aplazar el pago a nueve meses. Supongamos que nuestra entidad habitual es ING Direct, y nos ofrecen aplazar el pago mediante la tarjeta visa oro ING Direct, con un interés nominal mensual de 1,10%. Mientras tanto, la entidad de nuestro vecino ofrece una tarjeta de similares características que la anterior, pero al 0% de interés, con una comisión de gastos de gestión y estudio del aplazamiento de los pagos de 25 dólares. Nuestro vecino nos dice que la tarjeta de su entidad es mejor que la nuestra por que al no pagar intereses la financiación le sale gratis. Veamos si su afirmación es cierta:

Nuestra entidad: TIN mensual (1,10%), TIN anual (1,10% x 12 = 13,20%), TAE ( (1+ 0,1320/12)^12-1 = 14%)

Entidad del vecino: TIN mensual (0%), TIN anual (0%), TAE (6,29% *)

Cómo podemos ver en el ejemplo, para el importe y plazo indicados es cierta la afirmación de que la tarjeta del vecino tiene un TAE menor, pero no sale gratis.
Calculándo la TAE de esa tarjeta observamos como el resultado es 6,29%, una cifra muy alejada del 0% que se debería dar para ser totalmente gratuita.

Por esta razón, recomendamos fijarnos en la TAE siempre que haya que realizar una operación financiera,

sábado, 10 de junio de 2017

REGÍMENES TRIBUTARIOS AÑO 2017

A partir del ejercicio 2017, los regímenes tributarios han sufrido modificaciones. Antes contábamos con sólo tres regímenes: NRUS, Régimen Especial y Régimen General, desde enero de este año, los contribuyentes pueden acogerse además al Régimen MYPE Tributario.

A continuación te presentamos un cuadro comparativo de los cuatro regímenes:

Una vez decidido el régimen, si eres un contribuyente que recién vas a iniciar tu negocio las reglas de acogimiento para cada uno de los regímenes son las siguientes:

*Siempre que se efectúe dentro de la fecha de vencimiento

Una vez acogido a los regímenes mencionados, los medios para cumplir con las obligaciones de declaración y pago son las siguientes:

martes, 6 de junio de 2017

LA INDUSTRIA DE LOS LÁCTEOS

La leche es un alimento muy completo, puesto que no solo aporta proteínas de muy alto valor biológico,  energía en forma de carbohidratos y grasas cuya cantidad dependerá del tipo de leche consumida, sino que también aporta vitaminas y minerales de gran importancia no sólo para nuestro crecimiento y desarrollo óseo, sino también para una adecuada función muscular y de otros tejidos de nuestro organismo.

La industria alimentaria ha intervenido en la leche, pudiendo ofrecer en este momento distintos tipos de ellas con grandes ventajas, por ello la idea de esta nota es poder entregar una visión general de los distintos tipos de leche que existen en el mercado y qué efectos o beneficios podrían tener cada una de ellas:
Leche entera: esta leche sólo ha sido sometida a tratamientos de esterilización de tal manera de bajar e inhibir la carga bacteriana, pues no hay que olvidar que la leche es un producto muy fácil de contaminar. Este tipo de leche no es muy recomendada por su alto contenido graso (30%), señalando que éste es de tipo principalmente saturado, por ende pueden alterar la concentración sanguíneas de triglicéridos y LDL. A su vez, por su alto aporte energético, pues 1 gramo de grasa aporta 9 kcal., favorece el sobrepeso, la obesidad y otros problemas en nuestro organismo.

Leche semidescremada: es una leche reducida en grasa, sin embargo aun entrega ácidos grasos saturados que pueden a la larga acarrear ciertos riesgos como los descritos anteriormente.- Este tipo de leche se recomienda principalmente en niños, especialmente si tienen tendencia al incremento de peso, ello porque debido a estar en etapa de crecimiento requieren ciertas cantidades de ácidos grasos,  vitaminas liposolubles y otros compuestos presentes en la grasa láctea.-

Leche descremada: ésta es la leche recomendada por excelencia, debido a que producto de la extracción de la grasa aporta principalmente proteínas,  carbohidratos, vitaminas y minerales. Es necesario señalar en este puntos que las vitaminas liposolubles que fueron extraídas al someter a la leche al proceso de descremado, deben ser incorporadas al producto, de acuerdo a lo que establece la ley chilena, es por esa razón que esta leche posee en su composición un valor nutricional muy similar a la leche normal, solo que posee muy poca cantidad grasa y por ende menor valor energético.-

Leche sin lactosa: Esta leche ha sido sometida a un proceso industrial a través del cual se degrada la lactosa de la leche. Entre ellos el más común es la introducción de bacterias lácticas que son inocuas a nuestro organismo, en cantidades reguladas y bajo condiciones controladas,  que degradan la lactosa y dejan un producto libre de ella.- La lactosa  o azúcar de la leche es un carbohidrato que requiere de la presencia de una enzima especifica denominada lactasa para su degradación, la lactasa es secretada por nuestro organismo especialmente cuando somos niños, sin embargo al ir creciendo su producción merma hasta incluso poder agotarse, generando así un problema denominado “intolerancia a la lactosa” que se caracteriza por meteorismo, cólicos, diarrea, entre otros síntomas al ingerir leche o cualquier producto lácteo.-

Leche con w-3: este tipo de leche, se ha diseñado de tal manera de poder entregar un mayor aporte de ácido linolénico (W-3) y de esa manera prevenir, principalmente alteraciones cardio-vasculares.- Este ácido graso esencial, es decir que nuestro cuerpo no puede producir, posee innumerables beneficios entre ellos el desarrollo neuronal, visual, disminuye niveles de VLDL y triglicéridos, posee efecto antiinflamatorio, colabora en la disminución de la presión arterial, ha mostrado efectos en la disminución de arritmias y reduce la resistencia a la insulina.- Este tipo de leche está orientado principalmente para el adulto mayor o personas que tienen riesgo o patologías cardiovasculares.-

Leche  con fitoesteroles: estas moléculas de origen vegetal con estructura muy similar al colesterol animal es muy empleado para  nivelar los niveles de éste a nivel sanguíneo al dificultar la absorción  del colesterol dietario a nivel intestinal.-Por otro lado, se les atribuye propiedades antiinflamatorias, antitumorales, bactericidas y fungicidas.- Esta leche de tipo funcional, porque cumple una función en nuestro organismo,  es muy recomendada en aquellas personas que tienen  algún riesgo o enfermedad cardio-vascular, dislipidemia, obesidad, hígado graso, etc., o simplemente aquellos que quieran mantener una adecuada salud a nivel vascular principalmente.-

Sin duda, en el supermercado podemos encontrar más tipos de leches, sin embargo, la idea fue poder, de alguna manera, guiar la adquisición de ellas de acuerdo a lo que sería más adecuado para cada uno de nuestro grupo familiar.

domingo, 4 de junio de 2017

ENFOQUE DE CONSUMO : NECESIDADES PRIMARIAS Y SUPERFLUAS

El ser humano  tiene fortalezas y debilidades,  sin embargo esta expuesto a su  debilidades  e inseguridades que por naturaleza son innatas , las cuales son aprovechadas por el sistema económico mundial conllevándolo a una cultura de consumismo  de manera de una espiral interminable  de oferta y demanda .

EN ECONOMIA LAS NECESIDADES PUEDEN SER DE CARACTER PRIMARIO O SUPERFLUO :

El ser humano tiene distinto tipos de necesidades, las primarias son las relacionadas : con nuestra naturaleza biológica y tienen una función adaptativa y cuanto más nos alejemos de ellas, más entroncamos con nuestra naturaleza social.

En esa naturaleza social  influyen "las estrategias de publicidad y marketing" porque estas crean "necesidades de lograr un mayor bienestar o felicidad personal comparándonos con otras personas, aparentemente felices, y a través del consumismo. Esta falsa felicidad es una "trampa en la que el consumidor puede caer, al dejar a un lado los valores vitales y enfoca la compra como medio para alcanzarla". Asegura que el resultado es una "insatisfacción permanente" porque siempre se "van a ir creando nuevas necesidades materiales" que no se van a poder satisfacer.

Persona adicta a las compras

Las compras compulsivas pueden llegar a ser un problema psicológico que se denomina "adicción a los compras" u "oniomanía".
"Este problema tiene síntomas parecidos a los trastornos del control del impulsos o de las adicciones sociales. El afectado presenta impulsos intensos por comprar bienes que no necesita realmente, los quiere con urgencia y le resulta muy difícil poder resistirse. Esto le conduce a gastos innecesarios y problemas de índole familiar, social, y económicos".

Factores incitantes a compras compulsivas
Entre los agentes que predisponen la impulsividad en las compras se encuentran:
Las características personales y socioculturales que pueden aumentar la vulnerabilidad a padecer el problema.
    Ser muy impulsivo/a
    Tener una deficiente tolerancia a la frustración
    Ser una persona que busca la satisfacción inmediata
    Tener baja autoestima
    Insatisfacción personal
    Que la sociedad tenga unos valores consumistas imperantes
    Depende el nivel de inducción de necesidades en los consumidores de las campañas publicitarias, modas, etc.

Acontecimientos
Entre los precipitantes de la compra compulsiva, también se sitúan los acontecimientos que provocan excitación o estados emocionales intensos como euforia, ansiedad, etc.
Cuando hay algún evento como las rebajas u ofertas de consumo "se produce un cambio en el estado emocional cuya forma de regularlo se consigue mediante el refuerzo que produce el acto de comprar",  esto "reduce el malestar e incrementa el disfrute momentáneo".

La manera de resolver este problema

La principal recomendación  es "conocer y ser consciente del motivo de la compra". Aunque   "no tiene hay nada malo en darse algún capricho" siendo siempre consientes de nuestro poder adquisitivo real.
Lo importante es que la compra no sea "un medio para satisfacer otra necesidad, normalmente emocional", ya que ello "crea más problemas de los que resuelve".
"Para seguir un consumo razonable y sostenible es necesario calcular el presupuesto real del que se dispone, planificar las compras que quieran realizarse y preguntándose por la razón de las mismas por grado de importancia para asegurarse de que no se excede de lo presupuestado".


miércoles, 31 de mayo de 2017

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

Existe en nuestro medio contable alguna confusión respecto al tipo de cambio (T.C) a usarse en la contabilización y en el pago de tributos, de operaciones realizadas en moneda extranjera (M.E), por tal motivo haré un comentario sobre el particular.

La NIC 21 “Efectos de las Variaciones en los Tipos de Cambio de Moneda Extranjera”, establece que una transacción en M.E. debe contabilizarse inicialmente, en la moneda en que se informa, aplicando el T.C de la fecha de la transacción.
La NIC no señala qué T.C debe usarse para las transacciones de compra o de venta, por ello los profesionales contables en nuestro país, siguiendo el principio de prudencia, hemos adoptado la práctica de contabilizar las operaciones que se refieren al activo, al T.C. promedio ponderado de COMPRA y las operaciones que se refieren al pasivo, al T.C promedio ponderado de VENTA, VIGENTE en la fecha de la operación, que es la publicada al día siguiente por la SBS. Es como si para convertir una M.E a moneda nacional, tuviéramos hipotéticamente, que vender a un banco la M.E y el banco al comprarla utilizara su tipo de cambio COMPRA. De otro lado, al provisionar una deuda en M.E se presume, hipotéticamente, que para cancelarla, tendremos que comprar al banco la M.E, por lo que el banco al venderla, utilizara su T.C VENTA.

Cabe señalar que el inciso d) del artículo 34 del reglamento de la Ley del Impuesto a la Renta (LIR), establece que para efecto de expresar en moneda nacional los saldos de M.E correspondiente a activos y pasivos existentes a la fecha del Balance General, se deberá considerar lo siguiente:
Tratándose de cuentas de activos, se utilizará el T.C promedio de COMPRA, VIGENTE a la fecha del Balance General. Tratándose de cuentas del pasivo, se utilizará el T.C promedio de VENTA, VIGENTE a la fecha del Balance General, ambos publicados por la SBS.
En nuestro país, la legislación tributaria, ha determinado un T.C distinto y una forma distinta de aplicación, al IGV y al I.R, que pasamos a comentar.

TIPO DE CAMBIO APLICABLE EN EL CÁLCULO DEL IGV

Al tratar sobre el impuesto bruto y la base imponible, es decir, sólo para calcular el IGV y no para contabilizar la Venta o la Compra, el numeral 17 del artículo 5° del reglamento del IGV, señala que las operaciones en M.E se convertirán en moneda nacional al T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha de nacimiento de la obligación tributaria.

TIPO DE CAMBIO APLICABLE PARA EFECTOS DEL IMPUESTO A LA RENTA

El artículo 61 de la LIR, determina que las operaciones en M.E, se CONTABILIZARÁN al T.C VIGENTE, a la fecha de la operación.
El término “PUBLICADO” y “VIGENTE”, a que hace referencia el IGV y la LIR, puede causar confusión, por lo que conviene comentar lo siguiente:
La obligación tributaria en la venta de un bien en M.E, se origina al emitir el comprobante de pago, por lo que se debe tomar el T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha en que se emite dicho documento, así no sea el VIGENTE.
En lo que respecta al IR, debemos recordar que el artículo 57° señala que las rentas de tercera categoría se consideran producidas en el ejercicio gravable en el que se DEVENGUEN, por eso es que el inciso a) del artículo 50° del Reglamento, señala que las rentas en M.E se convertirán en moneda nacional al T.C VIGENTE a la fecha del DEVENGO, que es la publicada al día siguiente por la SBS.

domingo, 28 de mayo de 2017

EL COSTO Y El GASTO

Aunque todos pretendemos que los gastos sean los menores posibles para aumentar la rentabilidad y los beneficios de la empresa, es indiscutible que forman una parte esencial de la vida de la empresa, ya que son necesarios. Debido a la diversidad de partidas de gastos que tiene una empresa, es conveniente tenerlos los más organizados posibles, por ello en este artículo te explicaré cómo clasificar los gastos en una empresa.
Según se atribuyan al producto
La primera clasificación la haremos en función de si el gasto es directa o indirectamente atribuible al producto o servicio que desarrolla y ofrece la empresa. Por lo tanto, tenemos:
Gastos directos: son inmediatamente atribuibles a un determinado producto, por lo que se conoce la proporción y cuantía que corresponde a cada producto o lote de productos. Puede ser por ejemplo, el COSTO de la materia prima para elaborarlo o la comisión que se lleva un comercial por su venta.
Gastos indirectos: tienen dificultades para medir cuanta cantidad de dicho gasto pertenece a cada producto. Suelen ser gastos generales atribuibles a la propia actividad empresarial, como gastos de suministros o salarios de determinados departamentos.
Según el volumen de negocio
Estos gastos se clasifican según el volumen de negocio que maneje la empresa, es la medida más habitual. Podemos distinguir entre las siguientes posibilidades:
Costos fijos: son aquellos costos que no dependen de la cantidad de producción o servicios que venda la empresa, ya que son siempre iguales, independientemente de que se produzca mucho o poco. Como ejemplos serían el costo  de pagar el alquiler de una nave o de los salarios de los empleados fijos.
Costos variables: estos dependen de la cantidad de producción y el volumen de ventas de la empresa. Por ejemplo, sería un costo variable la materia prima que se necesita para producir un producto, ya que a más producción, mayor cantidad de la misma necesitamos.
Costos semifijos: su característica principal es que son fijos para un determinado volumen de negocio, pero van variando a medida que se pasa de un rango a otro. Por ejemplo, de 1 a 100 unidades es la misma cantidad, pero al llegar a 101 varía y se mantiene hasta llegar a 250. Un ejemplo sería la necesidad de contratar empleados para producciones eventuales que necesiten una mayor cantidad de estos.

viernes, 19 de mayo de 2017

LAS CUENTAS DE ORDEN EN SINTESIS

Las cuentas de orden son definidas como “aquellas que se emplean para el registro de operaciones que no afectan o modifican el activo, el pasivo o el capital de la empresa, pero que, a pesar de ello, es necesario registrar en libros para consignar derechos u obligaciones que entrañan, con fines de recordatorio, o bien, para controlar algunos aspectos de la administración”
Con esta definición podemos entender que las cuentas de orden, son cuentas de información que no hacen parte de los estados financieros, pero deben ser registradas, porque estos parten de una probabilidad de ocurrencia y las que pueden afectar directamente a los estados financieros en un futuro.

jueves, 4 de mayo de 2017

CTS ... ¿ EN MYPES PERÚ ?

En Perú la CTS  (Compensación por Tiempo de Servicio ) en el caso de la MYPE (Micro y pequeña empresa) no forma parte de las obligaciones o aporte del empleador, razón por la cual, el empleado queda de forma exime de este beneficio o derecho laboral.

La CTS es una especie de seguro de desempleo que deposita tu empleador semestralmente y que te ayuda a cubrir tus gastos por algunos meses en caso te quedes sin empleo.Siendo dos depósitos semestrales en los lapsos de mayo a noviembre , acumula un sueldo adicional anualmente.

Expresado lo anterior , para efectos de prudencia ante un despido y si el trabajador este en una MYPE.

Se recomienda simular el ingreso de una CTS , mediante la apertura de una cuenta de ahorro en moneda dólares a plazo fijo.
Considerando para ello un 8% a 10% de su sueldo mensual y con un control adecuado de sus gastos.

El mencionado porcentaje , permitirá acumular importes similares al que percibirá en una empresa donde otorguen la CTS.

miércoles, 3 de mayo de 2017

LOS INTANGIBLES

Valorización de intangibles y marcas

Determinar el valor de un activo intangible –como un contrato de derechos de uso o una marca– es uno de los temas más atractivos de valorización, porque  va más allá del procedimiento financiero de encontrar un valor, ya que necesita del establecimiento de un esquema de análisis del impacto del intangible en el desarrollo del negocio para luego valorizarlo. Revisaremos los conceptos más importantes a partir de un ejemplo sobre la valorización de la marca utilizada de una cadena de instituciones educativas particulares.

Los negocios en general empiezan con un nombre o una marca que es poco o nada conocida en el mercado y dependiendo del trabajo del empresario y del desenvolvimiento del negocio, va logrando prestigio en su especialidad; de tal manera que el nombre o la marca del negocio y del producto van siendo reconocidos. Ello permite que la empresa se vaya posicionando paulatinamente en el mercado con dos beneficios importantes: el crecimiento de las ventas y el incremento –o sostenimiento– de los precios dentro de un ambiente competitivo.

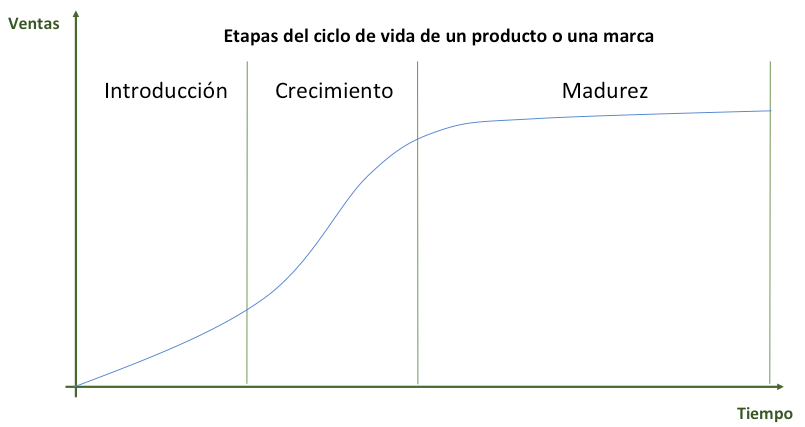
Este desarrollo, se describe como el ciclo de vida de los negocios y también se aplica a los productos, como el ciclo de vida del producto. Un negocio en la etapa de introducción,  generalmente empieza con uno o pocos productos con pocas ventas y enfocado en nichos, tratando de acercarse al precio de mercado en función de la calidad que ofrece. Si logra superar esta fase y el producto es reconocido por los consumidores como un buen balance precio/calidad; entonces, pasará a la etapa de crecimiento donde las ventas son cada vez mayores y el precio se va sosteniendo, posicionando a la marca en los segmentos de mercado correspondientes a las características del bien o servicio ofrecido. Posteriormente, llegará el momento en el que, por alguna limitación (capacidad de mercado, disponibilidad de recursos humanos, falta de capacidad instalada para producir, entre otros motivos) la empresa ingresará a una etapa de madurez, donde el crecimiento de las ventas será menos dinámico, incluso pudiendo llegar a un tope; además, de una consolidación de precios.

Ciclo de vida de un negocio

En valorización de empresas, el proceso descrito es importante porque determina las proyecciones de venta a considerar para establecer los flujos económicos que determinarán el valor de una empresa. Se tiene así la proyección de ventas –con el perfil del ciclo del negocio o de los productos– que junto al precio y costo de ventas definirá los ingresos. Así, complementando con los otros costos y gastos de la empresa se podrá proyectar los flujos económicos.

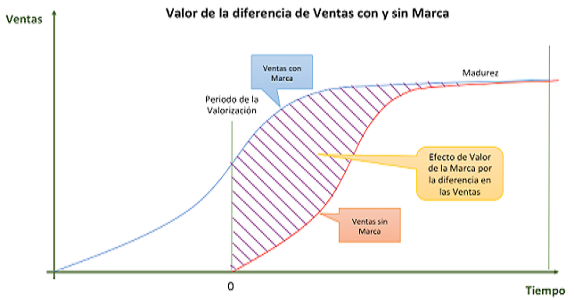
Entonces, si tenemos ahora el encargo de valorizar la marca de la compañía en la que hemos establecido el ciclo de vida, primero debemos situarnos en el periodo de análisis y preguntarnos: ¿cómo sería el ciclo de vida del negocio si no tuviera la marca de la compañía o de un determinado producto? El impacto de retirar una marca haría que retrocedamos en el ciclo de vida; es decir, sería como empezar de nuevo, tal vez con cierta imagen de reconocimiento del productor o comerciante, pero sin el soporte de la marca. Entonces, el arte de la valorización consiste en hacer los estudios de mercado que permitan describir el nuevo ciclo de vida del negocio, que quedará traslapado con el anterior.

¿Cómo sería el ciclo de vida del negocio sin la marca de la compañía?

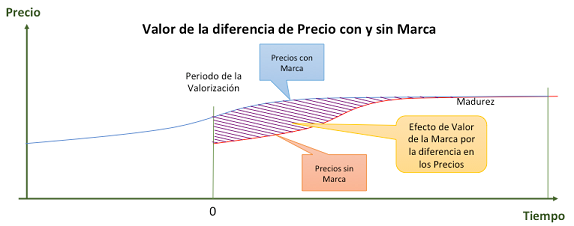
Es decir, al retirar la marca, las ventas actuales se reducirán hasta un determinado nivel. Por lo cual, podemos suponer que se forma una nueva marca a partir de ese punto, y se va creciendo –como máximo– hasta el nivel descrito en el ciclo de vida original. Así, nuevamente las ventas tendrán que desarrollarse (a manera recuperar mercado) pero a partir de la nueva marca. También, es de suponer que si se retira la marca, se afectará al precio, reduciendo y afectando los ingresos de la empresa. En general, se requiere de un análisis sobre cómo el retiro de la marca afectará los fundamentos o variables importantes de valor de la empresa.

Como se puede observar en el gráfico anterior, se formará una diferencia de ventas entre el ciclo de vida del negocio considerando la marca (línea azul) y el ciclo de vida del negocio sin considerar la marca (línea roja), esa diferencia es generada por el valor de la marca. A esto habría que añadir el efecto precio por el retiro de la marca, que reducirá el valor actual que tendría con la marca, nuevamente se produce un efecto de valor en este caso por el precio. La caída de ventas y precios establece la pérdida de valor por el retiro de la marca, estableciendo de manera inversa, el valor de la marca.

Visto ahora desde la perspectiva de quien quiere adquirir una marca, se podría decir que una marca tiene valor si tiene impacto positivo en las ventas y/o en el precio de los productos de un negocio. Si tenemos una marca que se ha posicionado en otros mercados y se desea saber si tendrá efectos positivos en los ingresos de la compañía, se requerirá un estudio de mercado para dimensionar este efecto, si no hay efectos positivos, el valor de la marca tampoco será gravitante.

La valorización de otros activos intangibles tiene la misma lógica. Si por ejemplo tenemos un contrato de concesión, superficie, uso o usufructo, debemos seguir la misma lógica: determinar el impacto que tiene el contrato en los flujos económicos del negocio, estableciendo lo que corresponde al intangible. Ahí, se deberá tener en cuenta que se debe hacer inversiones y establecer un rendimiento esperado, con lo cual, luego de cubierto este rendimiento, queda el espacio generado por la posesión del contrato. El Valor Agregado Neto (VAN) del negocio originado por la posesión del contrato de derechos, habiendo pagado las inversiones, costos, gastos y los rendimientos esperados, es el valor del intangible.

viernes, 28 de abril de 2017

CUENTAS DE ORDEN


Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

Avales (Firmas que garantizan Obligaciones)Litigios (Juicios pendientes de resolución)FianzasDerivados Financieros

b)      Recordatorias y de controles administrativos

Mercancías en consignaciónEmisión de Obligaciones bursátiles

c)       Fiscales

Depreciación y amortizaciónGastos no deduciblesActivos totalmente depreciadosPérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

A  efecto de registrar valores ajenos que se reciban:

 En guardaEn prenda o garantíaPara la ejecución de un mandato (compra  –  venta )

 Para registrar derechos u obligaciones contingentes.

Otorgamiento de fianzasContratos de segurosReclamaciones

Obligaciones contingentes por descuento de documentos de crédito.

Contratos de compra – venta

Registro de operaciones, con fines de control o de recordatorio.

Contratos  que  impliquen un compromiso critico

 Registro duplicado de operaciones, con distintos fines.

Depreciación,  con enfoque contable y con enfoque fiscal

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de ResultadosVALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016,

CUENTAS DE ORDEN 

Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

  • Avales (Firmas que garantizan Obligaciones)
  • Litigios (Juicios pendientes de resolución)
  • Fianzas
  • Derivados Financieros

b)      Recordatorias y de controles administrativos

  • Mercancías en consignación
  • Emisión de Obligaciones bursátiles

c)       Fiscales

  • Depreciación y amortización
  • Gastos no deducibles
  • Activos totalmente depreciados
  • Pérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

  1. A  efecto de registrar valores ajenos que se reciban:

    1.  En guarda
    2. En prenda o garantía
    3. Para la ejecución de un mandato (compra  –  venta )
  2.  Para registrar derechos u obligaciones contingentes.

    1. Otorgamiento de fianzas
    2. Contratos de seguros
    3. Reclamaciones
  3. Obligaciones contingentes por descuento de documentos de crédito.

    1. Contratos de compra – venta
  4. Registro de operaciones, con fines de control o de recordatorio.

    1. Contratos  que  impliquen un compromiso critico
  5.  Registro duplicado de operaciones, con distintos fines.

    1. Depreciación,  con enfoque contable y con enfoque fiscal

<<<Te invito que descargues o que veas estos videos y te convenzas por ti mismo lo sencillo que es aprender la contabilidad >>>.

HAZ CLIC AQUÍ Y DESCARGALO AHORA:

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

  1. Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

  1. VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de Resultados
  2. VALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016, nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales. nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales.

Interés sobre Rumanía

Ambos, Rusia y George Soros, son figuras que a menudo son mencionadas en el contexto de las elecciones rumanas, pero con intereses y percepc...