miércoles, 31 de mayo de 2017

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

Existe en nuestro medio contable alguna confusión respecto al tipo de cambio (T.C) a usarse en la contabilización y en el pago de tributos, de operaciones realizadas en moneda extranjera (M.E), por tal motivo haré un comentario sobre el particular.

La NIC 21 “Efectos de las Variaciones en los Tipos de Cambio de Moneda Extranjera”, establece que una transacción en M.E. debe contabilizarse inicialmente, en la moneda en que se informa, aplicando el T.C de la fecha de la transacción.
La NIC no señala qué T.C debe usarse para las transacciones de compra o de venta, por ello los profesionales contables en nuestro país, siguiendo el principio de prudencia, hemos adoptado la práctica de contabilizar las operaciones que se refieren al activo, al T.C. promedio ponderado de COMPRA y las operaciones que se refieren al pasivo, al T.C promedio ponderado de VENTA, VIGENTE en la fecha de la operación, que es la publicada al día siguiente por la SBS. Es como si para convertir una M.E a moneda nacional, tuviéramos hipotéticamente, que vender a un banco la M.E y el banco al comprarla utilizara su tipo de cambio COMPRA. De otro lado, al provisionar una deuda en M.E se presume, hipotéticamente, que para cancelarla, tendremos que comprar al banco la M.E, por lo que el banco al venderla, utilizara su T.C VENTA.

Cabe señalar que el inciso d) del artículo 34 del reglamento de la Ley del Impuesto a la Renta (LIR), establece que para efecto de expresar en moneda nacional los saldos de M.E correspondiente a activos y pasivos existentes a la fecha del Balance General, se deberá considerar lo siguiente:
Tratándose de cuentas de activos, se utilizará el T.C promedio de COMPRA, VIGENTE a la fecha del Balance General. Tratándose de cuentas del pasivo, se utilizará el T.C promedio de VENTA, VIGENTE a la fecha del Balance General, ambos publicados por la SBS.
En nuestro país, la legislación tributaria, ha determinado un T.C distinto y una forma distinta de aplicación, al IGV y al I.R, que pasamos a comentar.

TIPO DE CAMBIO APLICABLE EN EL CÁLCULO DEL IGV

Al tratar sobre el impuesto bruto y la base imponible, es decir, sólo para calcular el IGV y no para contabilizar la Venta o la Compra, el numeral 17 del artículo 5° del reglamento del IGV, señala que las operaciones en M.E se convertirán en moneda nacional al T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha de nacimiento de la obligación tributaria.

TIPO DE CAMBIO APLICABLE PARA EFECTOS DEL IMPUESTO A LA RENTA

El artículo 61 de la LIR, determina que las operaciones en M.E, se CONTABILIZARÁN al T.C VIGENTE, a la fecha de la operación.
El término “PUBLICADO” y “VIGENTE”, a que hace referencia el IGV y la LIR, puede causar confusión, por lo que conviene comentar lo siguiente:
La obligación tributaria en la venta de un bien en M.E, se origina al emitir el comprobante de pago, por lo que se debe tomar el T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha en que se emite dicho documento, así no sea el VIGENTE.
En lo que respecta al IR, debemos recordar que el artículo 57° señala que las rentas de tercera categoría se consideran producidas en el ejercicio gravable en el que se DEVENGUEN, por eso es que el inciso a) del artículo 50° del Reglamento, señala que las rentas en M.E se convertirán en moneda nacional al T.C VIGENTE a la fecha del DEVENGO, que es la publicada al día siguiente por la SBS.

domingo, 28 de mayo de 2017

EL COSTO Y El GASTO

Aunque todos pretendemos que los gastos sean los menores posibles para aumentar la rentabilidad y los beneficios de la empresa, es indiscutible que forman una parte esencial de la vida de la empresa, ya que son necesarios. Debido a la diversidad de partidas de gastos que tiene una empresa, es conveniente tenerlos los más organizados posibles, por ello en este artículo te explicaré cómo clasificar los gastos en una empresa.
Según se atribuyan al producto
La primera clasificación la haremos en función de si el gasto es directa o indirectamente atribuible al producto o servicio que desarrolla y ofrece la empresa. Por lo tanto, tenemos:
Gastos directos: son inmediatamente atribuibles a un determinado producto, por lo que se conoce la proporción y cuantía que corresponde a cada producto o lote de productos. Puede ser por ejemplo, el COSTO de la materia prima para elaborarlo o la comisión que se lleva un comercial por su venta.
Gastos indirectos: tienen dificultades para medir cuanta cantidad de dicho gasto pertenece a cada producto. Suelen ser gastos generales atribuibles a la propia actividad empresarial, como gastos de suministros o salarios de determinados departamentos.
Según el volumen de negocio
Estos gastos se clasifican según el volumen de negocio que maneje la empresa, es la medida más habitual. Podemos distinguir entre las siguientes posibilidades:
Costos fijos: son aquellos costos que no dependen de la cantidad de producción o servicios que venda la empresa, ya que son siempre iguales, independientemente de que se produzca mucho o poco. Como ejemplos serían el costo  de pagar el alquiler de una nave o de los salarios de los empleados fijos.
Costos variables: estos dependen de la cantidad de producción y el volumen de ventas de la empresa. Por ejemplo, sería un costo variable la materia prima que se necesita para producir un producto, ya que a más producción, mayor cantidad de la misma necesitamos.
Costos semifijos: su característica principal es que son fijos para un determinado volumen de negocio, pero van variando a medida que se pasa de un rango a otro. Por ejemplo, de 1 a 100 unidades es la misma cantidad, pero al llegar a 101 varía y se mantiene hasta llegar a 250. Un ejemplo sería la necesidad de contratar empleados para producciones eventuales que necesiten una mayor cantidad de estos.

viernes, 19 de mayo de 2017

LAS CUENTAS DE ORDEN EN SINTESIS

Las cuentas de orden son definidas como “aquellas que se emplean para el registro de operaciones que no afectan o modifican el activo, el pasivo o el capital de la empresa, pero que, a pesar de ello, es necesario registrar en libros para consignar derechos u obligaciones que entrañan, con fines de recordatorio, o bien, para controlar algunos aspectos de la administración”
Con esta definición podemos entender que las cuentas de orden, son cuentas de información que no hacen parte de los estados financieros, pero deben ser registradas, porque estos parten de una probabilidad de ocurrencia y las que pueden afectar directamente a los estados financieros en un futuro.

jueves, 4 de mayo de 2017

CTS ... ¿ EN MYPES PERÚ ?

En Perú la CTS  (Compensación por Tiempo de Servicio ) en el caso de la MYPE (Micro y pequeña empresa) no forma parte de las obligaciones o aporte del empleador, razón por la cual, el empleado queda de forma exime de este beneficio o derecho laboral.

La CTS es una especie de seguro de desempleo que deposita tu empleador semestralmente y que te ayuda a cubrir tus gastos por algunos meses en caso te quedes sin empleo.Siendo dos depósitos semestrales en los lapsos de mayo a noviembre , acumula un sueldo adicional anualmente.

Expresado lo anterior , para efectos de prudencia ante un despido y si el trabajador este en una MYPE.

Se recomienda simular el ingreso de una CTS , mediante la apertura de una cuenta de ahorro en moneda dólares a plazo fijo.
Considerando para ello un 8% a 10% de su sueldo mensual y con un control adecuado de sus gastos.

El mencionado porcentaje , permitirá acumular importes similares al que percibirá en una empresa donde otorguen la CTS.

miércoles, 3 de mayo de 2017

LOS INTANGIBLES

Valorización de intangibles y marcas

Determinar el valor de un activo intangible –como un contrato de derechos de uso o una marca– es uno de los temas más atractivos de valorización, porque  va más allá del procedimiento financiero de encontrar un valor, ya que necesita del establecimiento de un esquema de análisis del impacto del intangible en el desarrollo del negocio para luego valorizarlo. Revisaremos los conceptos más importantes a partir de un ejemplo sobre la valorización de la marca utilizada de una cadena de instituciones educativas particulares.

Los negocios en general empiezan con un nombre o una marca que es poco o nada conocida en el mercado y dependiendo del trabajo del empresario y del desenvolvimiento del negocio, va logrando prestigio en su especialidad; de tal manera que el nombre o la marca del negocio y del producto van siendo reconocidos. Ello permite que la empresa se vaya posicionando paulatinamente en el mercado con dos beneficios importantes: el crecimiento de las ventas y el incremento –o sostenimiento– de los precios dentro de un ambiente competitivo.

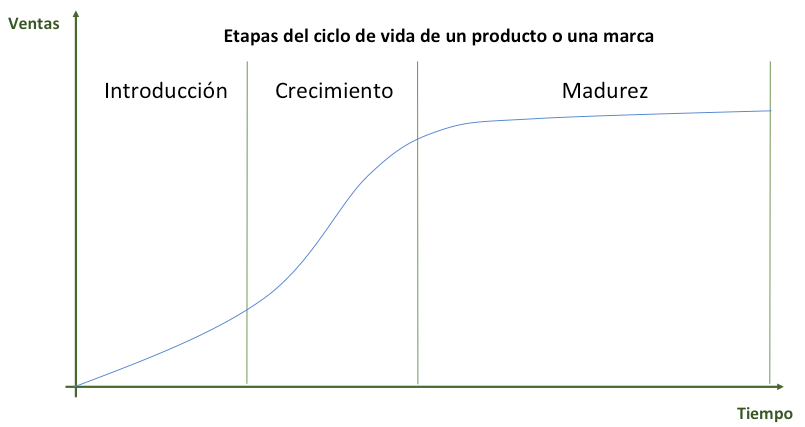
Este desarrollo, se describe como el ciclo de vida de los negocios y también se aplica a los productos, como el ciclo de vida del producto. Un negocio en la etapa de introducción,  generalmente empieza con uno o pocos productos con pocas ventas y enfocado en nichos, tratando de acercarse al precio de mercado en función de la calidad que ofrece. Si logra superar esta fase y el producto es reconocido por los consumidores como un buen balance precio/calidad; entonces, pasará a la etapa de crecimiento donde las ventas son cada vez mayores y el precio se va sosteniendo, posicionando a la marca en los segmentos de mercado correspondientes a las características del bien o servicio ofrecido. Posteriormente, llegará el momento en el que, por alguna limitación (capacidad de mercado, disponibilidad de recursos humanos, falta de capacidad instalada para producir, entre otros motivos) la empresa ingresará a una etapa de madurez, donde el crecimiento de las ventas será menos dinámico, incluso pudiendo llegar a un tope; además, de una consolidación de precios.

Ciclo de vida de un negocio

En valorización de empresas, el proceso descrito es importante porque determina las proyecciones de venta a considerar para establecer los flujos económicos que determinarán el valor de una empresa. Se tiene así la proyección de ventas –con el perfil del ciclo del negocio o de los productos– que junto al precio y costo de ventas definirá los ingresos. Así, complementando con los otros costos y gastos de la empresa se podrá proyectar los flujos económicos.

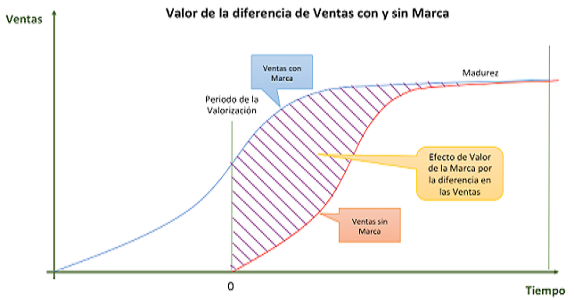
Entonces, si tenemos ahora el encargo de valorizar la marca de la compañía en la que hemos establecido el ciclo de vida, primero debemos situarnos en el periodo de análisis y preguntarnos: ¿cómo sería el ciclo de vida del negocio si no tuviera la marca de la compañía o de un determinado producto? El impacto de retirar una marca haría que retrocedamos en el ciclo de vida; es decir, sería como empezar de nuevo, tal vez con cierta imagen de reconocimiento del productor o comerciante, pero sin el soporte de la marca. Entonces, el arte de la valorización consiste en hacer los estudios de mercado que permitan describir el nuevo ciclo de vida del negocio, que quedará traslapado con el anterior.

¿Cómo sería el ciclo de vida del negocio sin la marca de la compañía?

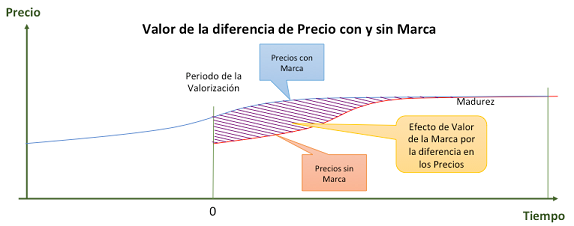
Es decir, al retirar la marca, las ventas actuales se reducirán hasta un determinado nivel. Por lo cual, podemos suponer que se forma una nueva marca a partir de ese punto, y se va creciendo –como máximo– hasta el nivel descrito en el ciclo de vida original. Así, nuevamente las ventas tendrán que desarrollarse (a manera recuperar mercado) pero a partir de la nueva marca. También, es de suponer que si se retira la marca, se afectará al precio, reduciendo y afectando los ingresos de la empresa. En general, se requiere de un análisis sobre cómo el retiro de la marca afectará los fundamentos o variables importantes de valor de la empresa.

Como se puede observar en el gráfico anterior, se formará una diferencia de ventas entre el ciclo de vida del negocio considerando la marca (línea azul) y el ciclo de vida del negocio sin considerar la marca (línea roja), esa diferencia es generada por el valor de la marca. A esto habría que añadir el efecto precio por el retiro de la marca, que reducirá el valor actual que tendría con la marca, nuevamente se produce un efecto de valor en este caso por el precio. La caída de ventas y precios establece la pérdida de valor por el retiro de la marca, estableciendo de manera inversa, el valor de la marca.

Visto ahora desde la perspectiva de quien quiere adquirir una marca, se podría decir que una marca tiene valor si tiene impacto positivo en las ventas y/o en el precio de los productos de un negocio. Si tenemos una marca que se ha posicionado en otros mercados y se desea saber si tendrá efectos positivos en los ingresos de la compañía, se requerirá un estudio de mercado para dimensionar este efecto, si no hay efectos positivos, el valor de la marca tampoco será gravitante.

La valorización de otros activos intangibles tiene la misma lógica. Si por ejemplo tenemos un contrato de concesión, superficie, uso o usufructo, debemos seguir la misma lógica: determinar el impacto que tiene el contrato en los flujos económicos del negocio, estableciendo lo que corresponde al intangible. Ahí, se deberá tener en cuenta que se debe hacer inversiones y establecer un rendimiento esperado, con lo cual, luego de cubierto este rendimiento, queda el espacio generado por la posesión del contrato. El Valor Agregado Neto (VAN) del negocio originado por la posesión del contrato de derechos, habiendo pagado las inversiones, costos, gastos y los rendimientos esperados, es el valor del intangible.

viernes, 28 de abril de 2017

CUENTAS DE ORDEN


Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

Avales (Firmas que garantizan Obligaciones)Litigios (Juicios pendientes de resolución)FianzasDerivados Financieros

b)      Recordatorias y de controles administrativos

Mercancías en consignaciónEmisión de Obligaciones bursátiles

c)       Fiscales

Depreciación y amortizaciónGastos no deduciblesActivos totalmente depreciadosPérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

A  efecto de registrar valores ajenos que se reciban:

 En guardaEn prenda o garantíaPara la ejecución de un mandato (compra  –  venta )

 Para registrar derechos u obligaciones contingentes.

Otorgamiento de fianzasContratos de segurosReclamaciones

Obligaciones contingentes por descuento de documentos de crédito.

Contratos de compra – venta

Registro de operaciones, con fines de control o de recordatorio.

Contratos  que  impliquen un compromiso critico

 Registro duplicado de operaciones, con distintos fines.

Depreciación,  con enfoque contable y con enfoque fiscal

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de ResultadosVALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016,

CUENTAS DE ORDEN 

Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

  • Avales (Firmas que garantizan Obligaciones)
  • Litigios (Juicios pendientes de resolución)
  • Fianzas
  • Derivados Financieros

b)      Recordatorias y de controles administrativos

  • Mercancías en consignación
  • Emisión de Obligaciones bursátiles

c)       Fiscales

  • Depreciación y amortización
  • Gastos no deducibles
  • Activos totalmente depreciados
  • Pérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

  1. A  efecto de registrar valores ajenos que se reciban:

    1.  En guarda
    2. En prenda o garantía
    3. Para la ejecución de un mandato (compra  –  venta )
  2.  Para registrar derechos u obligaciones contingentes.

    1. Otorgamiento de fianzas
    2. Contratos de seguros
    3. Reclamaciones
  3. Obligaciones contingentes por descuento de documentos de crédito.

    1. Contratos de compra – venta
  4. Registro de operaciones, con fines de control o de recordatorio.

    1. Contratos  que  impliquen un compromiso critico
  5.  Registro duplicado de operaciones, con distintos fines.

    1. Depreciación,  con enfoque contable y con enfoque fiscal

<<<Te invito que descargues o que veas estos videos y te convenzas por ti mismo lo sencillo que es aprender la contabilidad >>>.

HAZ CLIC AQUÍ Y DESCARGALO AHORA:

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

  1. Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

  1. VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de Resultados
  2. VALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016, nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales. nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales.

jueves, 27 de abril de 2017

EL COSTO DEL CAPITAL


Entendiendo el significado del costo de capital

El costo de capital es tal vez el concepto más importante en las finanzas y, con mucha frecuencia, es también sobre el que se tiene menor claridad, pues es posible que el uso de fórmulas y modelos complicados para su determinación conlleve al alejamiento de la comprensión del mismo. Por ello, recurriremos a conceptos más conocidos –como la tasa de interés que cobran los bancos para financiar una empresa o proyecto– con el fin de explicar qué es el costo de capital utilizado en la evaluación de un proyecto, valorización de empresas o para entender cómo se genera valor en las operaciones e inversiones de las empresas.

Empecemos definiendo el costo de capital de una inversión como aquel rendimiento esperado que es capaz de cubrir el costo de la deuda y los riesgos adicionales producto del desarrollo de una inversión frente al riesgo de la deuda. Cuando los acreedores otorgan el financiamiento para una determinada inversión buscan recuperar en un periodo de tiempo el préstamo otorgado y los intereses correspondientes, por lo que establecen un flujo de cobranza de la deuda –denominado servicio de deuda– como un flujo fijo y estable en el tiempo, el cual no debe estar sujeto a los riesgos del negocio; por lo mismo, se evita que el banco asuma este tipo de riesgos en la determinación de la deuda. En cambio, los promotores o empresarios tienen una motivación distinta, ya que ellos son los que asumen el riesgo del negocio –la posibilidad de ganar o perder en la inversión– con la expectativa de tomar los flujos adicionales a los necesarios para pagar el servicio de deuda y que estos sean suficientes para obtener, al menos, el rendimiento esperado de la inversión, o mejor aún, más de lo esperado.

En el mercado de capitales la valoración del riesgo es una tarea permanente. Esto explica, por ejemplo, la diferencia entre tasas de ahorro –tasa de interés pasiva– y tasas de préstamo –tasa de interés activa–, lo cual se debe a que al prestar, el banco asume riesgos adicionales a los de un ahorrista, tal es el caso de: imposibilidad de cobrar ciertos préstamos, estar en situación de morosidad o que las garantías ofrecidas por los deudores no sean lo suficientemente líquidas o sólidas. Estos riesgos no son asumidos por un ahorrista, que en forma pasiva espera un rendimiento por sus depósitos, salvo que se dé la quiebra de la institución financiera y que no haya fondos protegidos para devolverle sus ahorros.

Supongamos que tenemos un conjunto de ahorristas que depositan US$ 10 millones por 10 años, y en este periodo los ahorristas no retiran el capital y solamente cobran los intereses que les generan los depósitos realizados.  Con esos recursos el banco otorga un préstamo a una empresa con características similares, la cual periodo a periodo paga los intereses y al finalizar los 10 años debe pagar el principal.

El ejemplo simula a una empresa tomando distintos préstamos en cada periodo para financiar sus operaciones

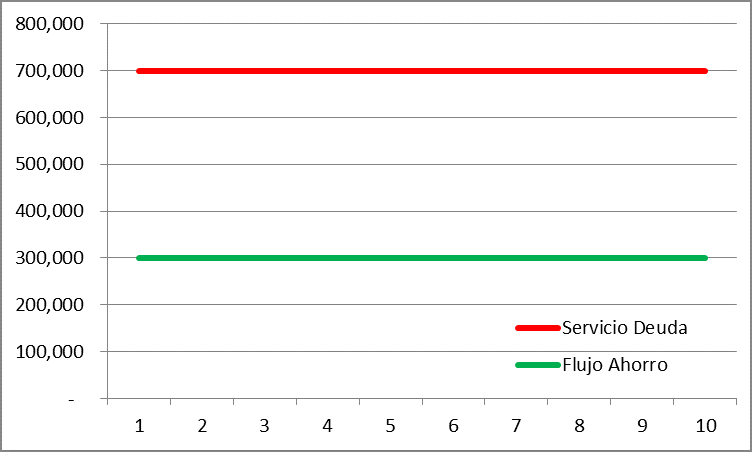
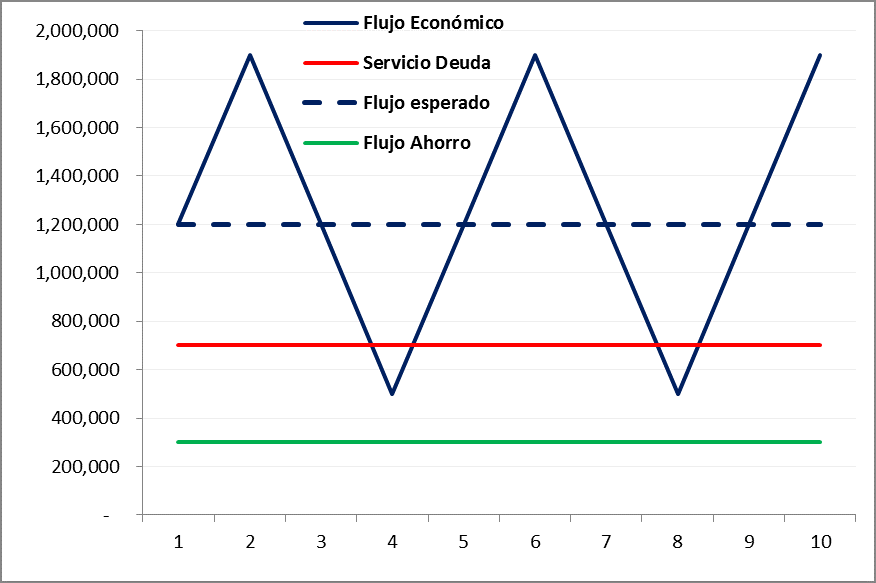
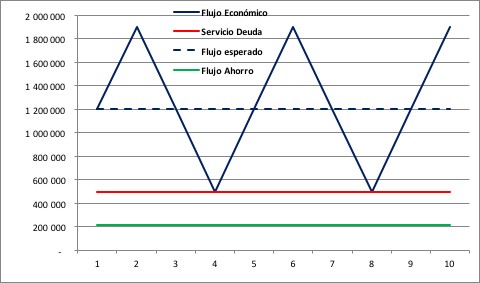
En este caso, los ahorristas recibirán por los US$ 10 millones depositados el 3% como tasa de interés pasiva, (US$ 300 mil por periodo). El banco, a su vez, cobra una tasa de interés activa de 7% por el préstamo  de estos US$ 10 millones ($ 700 mil por concepto de intereses). La diferencia de intereses o de tasas de interés refleja los riesgos adicionales que asume el banco y los costos operativos de la intermediación financiera, reflejado en un margen adicional (spread bancario) de 4%. En el siguiente gráfico se puede notar que la valoración del riesgo en términos de tasa de interés establece un diferencial entre el flujo del servicio de la deuda y el flujo de ahorros, cubriendo los riesgos del préstamo y costos de intermediación del banco.


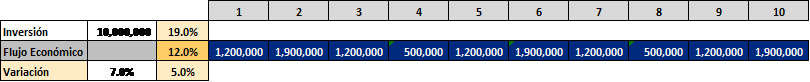
Para incorporar el concepto de costo de capital, supongamos que tenemos una empresa que tiene una inversión de US$ 10 millones con rendimientos que algunas veces son altos y que en otros periodos descienden significativamente, con lo cual el rendimiento medio o esperado resulta ser 12%; aunque  históricamente, los rendimientos de la empresa han variado en un + (-) 7%, reflejando la dispersión del rendimiento.


En un escenario normal o esperado, los flujos del negocio serían de US$ 1.2 millones, que resulta de obtener el 12% de rendimiento esperado de la inversión de US$ 10 millones; sin embargo, en un escenario optimista el flujo podría alcanzar U$S 1.9 millones (19% de rendimiento optimista con respecto a la inversión de US$ 10 millones) y en un escenario pesimista el flujo podría descender a US$ 500 mil (5% de rendimiento pesimista con respecto a la inversión de US$ 10 millones). Como se señaló, se está suponiendo que flujos pagan los rendimientos de la inversión, mientras que la inversión inicial se mantiene en la empresa en el periodo de análisis.

La volatilidad de los rendimientos, expresados en los flujos económicos del negocio (flujos generados por la empresa a partir de sus ingresos y costos operativos y que no están afectados por la deuda) reflejan el riesgo de este último. Entonces, bajo el razonamiento que se tuvo para explica la diferencia entre las tasas de ahorro o de préstamo; el rendimiento esperado (medio) de la inversión debe ser mayor al costo de la deuda porque existe un mayor riesgo en una operación de inversión frente a una operación de préstamo.

En el gráfico se puede observar el flujo de ahorros a una tasa de 3%, que sería la posición de menor riesgo para un inversionista o ahorrista; además, tenemos al banco que presta a una tasa mayor porque asume mayores riesgos y costos, generando un servicio de deuda al 7%. Pero la inversión –al tener mayor riesgo reflejado en la volatilidad de los flujos económicos– necesita en compensación un mayor rendimiento esperado, que para este caso es 12% con una variación de + (-) 7%.


El rendimiento esperado de los flujos del negocio viene a ser el costo de capital económico.  Los flujos del negocio varían en el tiempo: son altos cuando hay buenas ventas o buenos ingresos y hay tiempos en donde los flujos están en su menor nivel porque las ventas no van bien. Estos flujos no son estables, pero el servicio de la deuda, sí es una obligación fija e impostergable, por lo que el costo de capital o rendimiento esperado de una inversión será mayor que el costo de la deuda.


Si los flujos económicos tienen un rendimiento mayor (12%), entonces la diferencia entre los flujos esperados (la media de los flujos económicos) y el servicio de la deuda se amplía. Hay algunos momentos donde los flujos económicos descienden al punto que no llegan a pagar el servicio de la deuda. En el gráfico, el flujo económico es menor que el servicio de la deuda en algunos periodos, esta situación dice que esta empresa no puede financiarse al 100%, con deuda por US$ 10 millones. ¿Hasta qué punto podrá financiarse?, la respuesta sería hasta que los flujos económicos de los momentos adversos (US$ 500 mil) sean iguales al servicio de deuda. Esto se logra reduciendo los niveles de endeudamiento.


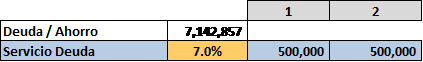
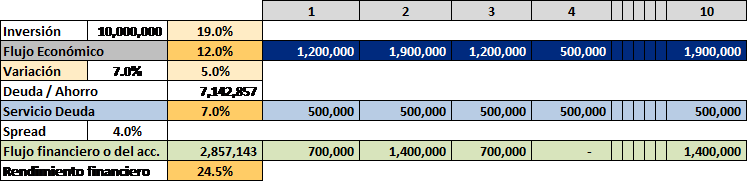
La deuda sería aquella que al 7% de interés resulte en un servicio de deuda de US$ 500 mil; es decir, la deuda sería US$ 7.1 millones considerando que solamente se pagan intereses (Deuda=Intereses/Tasa de Interés à Deuda = 500,000/7% à Deuda = 7, 142,857). Entonces, el nivel de endeudamiento sería 71.4% de la inversión de U$10 millones), por lo tanto, los accionistas debería invertir el saldo: US$ 2.9 millones o el 29% de la inversión.

En la figura se puede observar que con el nivel del endeudamiento de 71.4% es posible pagar el servicio de deuda (US$ 500 mil). Ahora, será posible establecer los flujos financieros o del accionista, con lo cual se notará la diferencia entre el rendimiento esperado del flujo económico y el rendimiento esperado del flujo financiero.

Se había establecido que el flujo económico consideraba una inversión con un rendimiento esperado del 12%, es decir un flujo económico esperado de US$ 1.2 millones que podía incrementarse a US$ 1.9 millones o descender a US$ 500 mil. Estos flujos pagarían el servicio de deuda por US$ 500 mil –resultado de la diferencia entre el flujo económico y el servicio de deuda– y por tanto, en el mismo escenario, el flujo financiero o del accionista sería de US$ 700 mil, pudiendo incrementarse a US$ 1.4 millones (en un escenario optimista) o descender a cero (en un escenario pesimista).

Es importante notar que el rendimiento esperado del flujo financiero ahora resulta ser 24.5%, obteniéndose de dividir el flujo financiero esperado (US$ 700 mil) entre la inversión de los accionistas (IA = US$ 2,857,143). Esto nos lleva a apreciar que el rendimiento económico esperado sobre la inversión total de US$ 10 millones es 12%, pero los accionistas pueden lograr un rendimiento financiero esperado igual a 24.5% sobre la inversión deUS$ 2.8 millonesA esto se le denomina el efecto del apalancamiento financiero, pues si suceden los escenarios esperados, más aún los optimistas, los accionistas ven multiplicar sus rendimientos al invertir una parte de la inversión total, frente al supuesto de invertir el 100%; sin embargo, también se absorbe el total del riesgo: en el flujo económico el rendimiento mas bajo es 7%, pero cuando hay apalancamiento financiero en un escenario adverso el rendimiento será 0% (el flujo financiero es cero), lo que generaría que los accionistas pierdan el total de su inversión de ocurrir este escenario adverso.

Del ejercicio concluimos lo siguiente:

El rendimiento esperado de un flujo con riesgo (flujos con volatilidad) debe ser necesariamente mayor que la tasa de interés de la deuda, a partir de ello se identifica un spread entre el rendimiento esperado o costo de capital y la tasa de interés, que para el ejercicio es 5%.Los acreedores o los bancos buscarán no asumir ningún riesgo de la administración del negocio, por lo que la deuda será aquella en la que teniendo el escenario más adverso no se tenga el riesgo de no pago del servicio de la deuda.Los acreedores o los bancos reducirán su exposición, por lo que el servicio de la deuda máximo será equivalente al flujo económico mínimo, es ahí en dónde se determina el aporte de los accionistas y la posible deuda.El costo de capital es una tasa de rendimiento esperado que se determina para evaluar una inversión, la cual depende íntimamente de la naturaleza de los flujos de caja del negocio, principalmente de la volatilidad de los mismos.Se ha podido identificar los costos incrementales de las tasas de interés pasivas, activas y de inversiones con riesgo de negocio.Se ha visto los conceptos de rendimiento económico esperado y de rendimiento financiero esperado, notando los efectos del apalancamiento financiero en la rentabilidad y el riesgo.

martes, 25 de abril de 2017

VENTAS A TITULO GRATUITO Y DONACIONES

Contabilización de factura emitida por donación de bienes

Comprobante de pago en una operación de donación
En toda transferencia de bienes, existe la obligación de emitir el respectivo comprobante de pago, siendo la oportunidad de esta al momento de la entrega de los referidos bienes o en la fecha en la que se percibe la retribución, lo que ocurra primero (Disposición contenida en el artículo 5º del Reglamento de Comprobantes de Pago -R.S. Nº 007-99/SUNAT-), y en e referido comprobante de pago debe ir detallada la información de la operación que se está llevando a cabo del cual surge la obligación entre otras de la emisión del referido comprobante.
En operaciones de transferencias a título gratuito, como es el de una donación, no es la excepción, que si bien no hay retribución, la obligación de emitir el comprobante de pago será en el momento de la entrega de los bienes, y en dicho comprobante debe ir detallado la descripción de los bienes (cantidad, serie, marca, modelos, valor unitario, valor total, etc), por lo que se puede concluir que el comprobante de pago a emitir va a consignar importes.
También es de resaltar que una operación de donación de bienes no encuentra comprendida en la Ley de IGV como no gravada y/o exonerada, deberá afectarse con dicho impuesto, por lo que el importe del IGV deberá ir indicado en el referido comprobante de pago.
Por cuestión de orden y sobre todo de programación, la emisión de comprobantes de pago conlleva a que se haga un registro y sea inicialmente contabilizada como venta, quiere decir de que se genera un asiento contable de la siguiente manera: 

-------------------- x -------------------- 
12 CUENTAS POR COBRAR COMERCIALES – TERCEROS.........11800 
121 Facturas, boletas y otros comprobantes por cobrar 
1212 Emitidas en cartera 
A....40 TRIBUTOS, CONTRAPRESTACIONES Y APORTES
......AL SISTEMA DE PENSIONES Y DE SALUD POR PAGAR.......................1800
......401 Gobierno central
......4011 Impuesto general a las ventas
......40111 IGV – Cuenta propia
A....70 VENTAS.........................................................................................10000 
......701 Mercaderías 
......7011 Mercaderías manufacturadas 
......70111 Terceros 
-------------------- x -------------------- 

Pero al no corresponder esta en una operación de venta, sino más bien el costo de los bienes donados en un gasto, el asiento antes expuesto deberá revertirla, saldando la cuenta por cobrar (cta 12) y el rublo de ingresos (cta 70) y llevando al gasto el importe del IGV que por la presente operación deberá ser asumida por la empresa que está realizando la donación, correspondiendo se haga el siguiente asiento contable:

-------------------- x -------------------- 
70 VENTAS...............................................................................10000 
701 Mercaderías 
7011 Mercaderías manufacturadas 
70111 Terceros 
64 GASTOS POR TRIBUTOS......................................................1800
641 Gobierno central
6411 Impuesto general a las ventas y selectivo al consumo
A....12 CUENTAS POR COBRAR COMERCIALES – TERCEROS.................11800 
......121 Facturas, boletas y otros comprobantes por cobrar 
......1212 Emitidas en cartera 
-------------------- x --------------------

Interés sobre Rumanía

Ambos, Rusia y George Soros, son figuras que a menudo son mencionadas en el contexto de las elecciones rumanas, pero con intereses y percepc...