jueves, 29 de junio de 2017

Obligación de emitir Comprobantes Electrónicos 2018 segú SUNAT

Obligación de emitir Comprobantes Electrónicos 2018 segú SUNAT 

Mediante la Resolución de Superintendencia 155-2017/Sunat, se designan nuevos emisores electrónicos a partir del año 2018 y en adelante.

Pymes y grandes empresas deberán emitir facturas electrónicas desde el 2018
Todos los contribuyentes que tengan ingresos superiores a las 150 UIT este año estarán obligados a dejar los comprobantes físicos desde el próximo año.
La Sunat dispuso que desde 2018 todas las empresas peruanas deberán emitir, de forma obligatoria, facturas electrónicas con lo cual da un impulso definitivo hacia la desaparición de los comprobantes de pago físicos (papel).

Emisores Electrónicos 2018

El articulo 2 de la Resolución Superintendencia 155-2017 establece tres grupos de contribuyentes que deberán emitir comprobantes electrónicos a partir 2018.
Empresas Exportadores

Las empresas que, a partir del 2017 realicen exportaciones anuales mayores o iguales a 75 UIT (UIT del año de evaluación).

Por otra parte, para verificar el límite de los ingresos se tomará en cuenta la casilla 127 del PDT 621.

La obligación operara a partir del 01 de noviembre del año siguiente a aquel en que superan el límite.

Empresas Mypes

Los contribuyentes que, a partir del año 2017, obtengan ingresos iguales o mayores a 150 UIT (UIT del año de evaluación).

Para verificar el límite de ingresos se debe tomar en cuenta las casillas del PDT 621.

La obligación operara a partir del 01 de noviembre del año siguiente en el cual se supera el límite.

Empresas Nuevas

Los contribuyentes que saquen su número de RUC a partir del año 2018 y que al primer día calendario del tercer mes siguiente al mes de su inscripción:

Se hayan acogido al Régimen Mype Tributario, Régimen Especial Renta o Régimen General, con la ocasión de la presentación de la declaración mensual correspondiente al mes de inicio de actividades, oHaya comunicado en el rubro tributos afectos, que optan por algún régimen tributario referido (RMT, RER o RG).

La obligación opera desde el primer día calendario del tercer mes siguiente al mes de su inscripción en el RUC.

Emitir Comprobantes Electrónicos

Los contribuyentes antes mencionados estarán obligados a emitir los siguientes comprobantes en formato electrónico:

Facturas electrónicaBoletas de venta electrónica

Notas de crédito electrónica

Notas de débito electrónica

En conclusión todas las empresas implementaran el sistema de emisión de comprobantes electrónicos.


Fuente : SUNAT 

domingo, 11 de junio de 2017

TAE vs TIN

¿Qué es el TIN? ¿Y la TAE?
Sus diferencias y cómo afectan al consumidor
El Tipo de Interés Nominal (TIN), es el tipo que se menciona usualmente en los contratos en los que se pacta el pago de intereses y se caracteriza porque en no se descuenta la tasa de inflación (por oposición al tipo de interés real, en el que se resta la inflación).

La Tasa Anual Equivalente (TAE) es entonces el tipo de interés que indica el coste o rendimiento efectivo de un producto financiero. La TAE se calcula de acuerdo con una fórmula matemática normalizada que tiene en cuenta el tipo de interés nominal de la operación, la frecuencia de los pagos (mensuales, trimestrales, etc.), las comisiones bancarias y algunos gastos de la operación.

En el caso de los créditos, no se incluyen en el cálculo del costo efectivo algunos conceptos, como los gastos que el cliente pueda evitar en uso de las facultades que le concede el contrato, los gastos que han de abonarse a terceros o los gastos por seguros o garantías (salvo algún tipo particular y siempre que la entidad imponga su suscripción para la concesión del crédito).

¿Pero... a qué debemos prestar más atención?

Desde el punto de vista de un usuario de tarjetas de crédito, ¿qué conceptos básicos debería conocer?

El TIN es el interés que la entidad financiera nos va a cobrar por el aplazamiento de los pagos. Éste interés se cobrará en cada recibo y se sumará a la parte de capital que se amortiza en ese mismo recibo. El TIN puede ser diario, semanal, mensual, trimestral, semestral o anual; aunque el más habitual es el mensual.

En el TIN no se tienen en cuenta ningún tipo de gasto asociado a la operación, únicamente es el interés que se ha acordado con la entidad financiera para esa operación.

La TAE es el interés que nos muestra el coste real anual que tiene la operación para el usuario de las tarjetas de pago aplazado. Esta fórmula incorpora, el tipo de interés nominal (TIN) más algunas comisiones y gastos asociadas al contrato, como, por ejemplo, los gastos por cancelación parcial o total. Se aplica al total del capital aplazado suponiendo que el plazo de devolución será un año. Debido a las comisiones y gastos extras que se añaden en la TAE que no tiene el TIN, en el caso de los préstamos y créditos siempre será mayor la TAE (en el caso de las inversiones pasa el efecto contrario).

Como el interés nominal puede encontrarse en diferente formato temporal, algo que dificulta su comparación, es recomendable fijarse en la tasa anual equivalente, de modo que todos están llevados al mismo escenario temporal y, en el caso de las tarjetas de crédito, nos interesará buscar siempre, la tarjeta con menor TAE, ya que implicará menor coste para el usuario.

Un ejemplo claro

Con el siguiente ejemplo mostraremos numéricamente las diferencias para que se puedan comparar mejor los dos sistemas de cálculo de intereses.

Queremos realizar la compra de unos electrodomésticos para el hogar valorados en 1.000 dólares y queremos aplazar el pago a nueve meses. Supongamos que nuestra entidad habitual es ING Direct, y nos ofrecen aplazar el pago mediante la tarjeta visa oro ING Direct, con un interés nominal mensual de 1,10%. Mientras tanto, la entidad de nuestro vecino ofrece una tarjeta de similares características que la anterior, pero al 0% de interés, con una comisión de gastos de gestión y estudio del aplazamiento de los pagos de 25 dólares. Nuestro vecino nos dice que la tarjeta de su entidad es mejor que la nuestra por que al no pagar intereses la financiación le sale gratis. Veamos si su afirmación es cierta:

Nuestra entidad: TIN mensual (1,10%), TIN anual (1,10% x 12 = 13,20%), TAE ( (1+ 0,1320/12)^12-1 = 14%)

Entidad del vecino: TIN mensual (0%), TIN anual (0%), TAE (6,29% *)

Cómo podemos ver en el ejemplo, para el importe y plazo indicados es cierta la afirmación de que la tarjeta del vecino tiene un TAE menor, pero no sale gratis.
Calculándo la TAE de esa tarjeta observamos como el resultado es 6,29%, una cifra muy alejada del 0% que se debería dar para ser totalmente gratuita.

Por esta razón, recomendamos fijarnos en la TAE siempre que haya que realizar una operación financiera,

sábado, 10 de junio de 2017

REGÍMENES TRIBUTARIOS AÑO 2017

A partir del ejercicio 2017, los regímenes tributarios han sufrido modificaciones. Antes contábamos con sólo tres regímenes: NRUS, Régimen Especial y Régimen General, desde enero de este año, los contribuyentes pueden acogerse además al Régimen MYPE Tributario.

A continuación te presentamos un cuadro comparativo de los cuatro regímenes:

Una vez decidido el régimen, si eres un contribuyente que recién vas a iniciar tu negocio las reglas de acogimiento para cada uno de los regímenes son las siguientes:

*Siempre que se efectúe dentro de la fecha de vencimiento

Una vez acogido a los regímenes mencionados, los medios para cumplir con las obligaciones de declaración y pago son las siguientes:

martes, 6 de junio de 2017

LA INDUSTRIA DE LOS LÁCTEOS

La leche es un alimento muy completo, puesto que no solo aporta proteínas de muy alto valor biológico,  energía en forma de carbohidratos y grasas cuya cantidad dependerá del tipo de leche consumida, sino que también aporta vitaminas y minerales de gran importancia no sólo para nuestro crecimiento y desarrollo óseo, sino también para una adecuada función muscular y de otros tejidos de nuestro organismo.

La industria alimentaria ha intervenido en la leche, pudiendo ofrecer en este momento distintos tipos de ellas con grandes ventajas, por ello la idea de esta nota es poder entregar una visión general de los distintos tipos de leche que existen en el mercado y qué efectos o beneficios podrían tener cada una de ellas:
Leche entera: esta leche sólo ha sido sometida a tratamientos de esterilización de tal manera de bajar e inhibir la carga bacteriana, pues no hay que olvidar que la leche es un producto muy fácil de contaminar. Este tipo de leche no es muy recomendada por su alto contenido graso (30%), señalando que éste es de tipo principalmente saturado, por ende pueden alterar la concentración sanguíneas de triglicéridos y LDL. A su vez, por su alto aporte energético, pues 1 gramo de grasa aporta 9 kcal., favorece el sobrepeso, la obesidad y otros problemas en nuestro organismo.

Leche semidescremada: es una leche reducida en grasa, sin embargo aun entrega ácidos grasos saturados que pueden a la larga acarrear ciertos riesgos como los descritos anteriormente.- Este tipo de leche se recomienda principalmente en niños, especialmente si tienen tendencia al incremento de peso, ello porque debido a estar en etapa de crecimiento requieren ciertas cantidades de ácidos grasos,  vitaminas liposolubles y otros compuestos presentes en la grasa láctea.-

Leche descremada: ésta es la leche recomendada por excelencia, debido a que producto de la extracción de la grasa aporta principalmente proteínas,  carbohidratos, vitaminas y minerales. Es necesario señalar en este puntos que las vitaminas liposolubles que fueron extraídas al someter a la leche al proceso de descremado, deben ser incorporadas al producto, de acuerdo a lo que establece la ley chilena, es por esa razón que esta leche posee en su composición un valor nutricional muy similar a la leche normal, solo que posee muy poca cantidad grasa y por ende menor valor energético.-

Leche sin lactosa: Esta leche ha sido sometida a un proceso industrial a través del cual se degrada la lactosa de la leche. Entre ellos el más común es la introducción de bacterias lácticas que son inocuas a nuestro organismo, en cantidades reguladas y bajo condiciones controladas,  que degradan la lactosa y dejan un producto libre de ella.- La lactosa  o azúcar de la leche es un carbohidrato que requiere de la presencia de una enzima especifica denominada lactasa para su degradación, la lactasa es secretada por nuestro organismo especialmente cuando somos niños, sin embargo al ir creciendo su producción merma hasta incluso poder agotarse, generando así un problema denominado “intolerancia a la lactosa” que se caracteriza por meteorismo, cólicos, diarrea, entre otros síntomas al ingerir leche o cualquier producto lácteo.-

Leche con w-3: este tipo de leche, se ha diseñado de tal manera de poder entregar un mayor aporte de ácido linolénico (W-3) y de esa manera prevenir, principalmente alteraciones cardio-vasculares.- Este ácido graso esencial, es decir que nuestro cuerpo no puede producir, posee innumerables beneficios entre ellos el desarrollo neuronal, visual, disminuye niveles de VLDL y triglicéridos, posee efecto antiinflamatorio, colabora en la disminución de la presión arterial, ha mostrado efectos en la disminución de arritmias y reduce la resistencia a la insulina.- Este tipo de leche está orientado principalmente para el adulto mayor o personas que tienen riesgo o patologías cardiovasculares.-

Leche  con fitoesteroles: estas moléculas de origen vegetal con estructura muy similar al colesterol animal es muy empleado para  nivelar los niveles de éste a nivel sanguíneo al dificultar la absorción  del colesterol dietario a nivel intestinal.-Por otro lado, se les atribuye propiedades antiinflamatorias, antitumorales, bactericidas y fungicidas.- Esta leche de tipo funcional, porque cumple una función en nuestro organismo,  es muy recomendada en aquellas personas que tienen  algún riesgo o enfermedad cardio-vascular, dislipidemia, obesidad, hígado graso, etc., o simplemente aquellos que quieran mantener una adecuada salud a nivel vascular principalmente.-

Sin duda, en el supermercado podemos encontrar más tipos de leches, sin embargo, la idea fue poder, de alguna manera, guiar la adquisición de ellas de acuerdo a lo que sería más adecuado para cada uno de nuestro grupo familiar.

domingo, 4 de junio de 2017

ENFOQUE DE CONSUMO : NECESIDADES PRIMARIAS Y SUPERFLUAS

El ser humano  tiene fortalezas y debilidades,  sin embargo esta expuesto a su  debilidades  e inseguridades que por naturaleza son innatas , las cuales son aprovechadas por el sistema económico mundial conllevándolo a una cultura de consumismo  de manera de una espiral interminable  de oferta y demanda .

EN ECONOMIA LAS NECESIDADES PUEDEN SER DE CARACTER PRIMARIO O SUPERFLUO :

El ser humano tiene distinto tipos de necesidades, las primarias son las relacionadas : con nuestra naturaleza biológica y tienen una función adaptativa y cuanto más nos alejemos de ellas, más entroncamos con nuestra naturaleza social.

En esa naturaleza social  influyen "las estrategias de publicidad y marketing" porque estas crean "necesidades de lograr un mayor bienestar o felicidad personal comparándonos con otras personas, aparentemente felices, y a través del consumismo. Esta falsa felicidad es una "trampa en la que el consumidor puede caer, al dejar a un lado los valores vitales y enfoca la compra como medio para alcanzarla". Asegura que el resultado es una "insatisfacción permanente" porque siempre se "van a ir creando nuevas necesidades materiales" que no se van a poder satisfacer.

Persona adicta a las compras

Las compras compulsivas pueden llegar a ser un problema psicológico que se denomina "adicción a los compras" u "oniomanía".
"Este problema tiene síntomas parecidos a los trastornos del control del impulsos o de las adicciones sociales. El afectado presenta impulsos intensos por comprar bienes que no necesita realmente, los quiere con urgencia y le resulta muy difícil poder resistirse. Esto le conduce a gastos innecesarios y problemas de índole familiar, social, y económicos".

Factores incitantes a compras compulsivas
Entre los agentes que predisponen la impulsividad en las compras se encuentran:
Las características personales y socioculturales que pueden aumentar la vulnerabilidad a padecer el problema.
    Ser muy impulsivo/a
    Tener una deficiente tolerancia a la frustración
    Ser una persona que busca la satisfacción inmediata
    Tener baja autoestima
    Insatisfacción personal
    Que la sociedad tenga unos valores consumistas imperantes
    Depende el nivel de inducción de necesidades en los consumidores de las campañas publicitarias, modas, etc.

Acontecimientos
Entre los precipitantes de la compra compulsiva, también se sitúan los acontecimientos que provocan excitación o estados emocionales intensos como euforia, ansiedad, etc.
Cuando hay algún evento como las rebajas u ofertas de consumo "se produce un cambio en el estado emocional cuya forma de regularlo se consigue mediante el refuerzo que produce el acto de comprar",  esto "reduce el malestar e incrementa el disfrute momentáneo".

La manera de resolver este problema

La principal recomendación  es "conocer y ser consciente del motivo de la compra". Aunque   "no tiene hay nada malo en darse algún capricho" siendo siempre consientes de nuestro poder adquisitivo real.
Lo importante es que la compra no sea "un medio para satisfacer otra necesidad, normalmente emocional", ya que ello "crea más problemas de los que resuelve".
"Para seguir un consumo razonable y sostenible es necesario calcular el presupuesto real del que se dispone, planificar las compras que quieran realizarse y preguntándose por la razón de las mismas por grado de importancia para asegurarse de que no se excede de lo presupuestado".


miércoles, 31 de mayo de 2017

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

APLICACIÓN DE LOS TIPOS DE CAMBIO PARA EFECTOS CONTABLES Y TRIBUTARIOS

Existe en nuestro medio contable alguna confusión respecto al tipo de cambio (T.C) a usarse en la contabilización y en el pago de tributos, de operaciones realizadas en moneda extranjera (M.E), por tal motivo haré un comentario sobre el particular.

La NIC 21 “Efectos de las Variaciones en los Tipos de Cambio de Moneda Extranjera”, establece que una transacción en M.E. debe contabilizarse inicialmente, en la moneda en que se informa, aplicando el T.C de la fecha de la transacción.
La NIC no señala qué T.C debe usarse para las transacciones de compra o de venta, por ello los profesionales contables en nuestro país, siguiendo el principio de prudencia, hemos adoptado la práctica de contabilizar las operaciones que se refieren al activo, al T.C. promedio ponderado de COMPRA y las operaciones que se refieren al pasivo, al T.C promedio ponderado de VENTA, VIGENTE en la fecha de la operación, que es la publicada al día siguiente por la SBS. Es como si para convertir una M.E a moneda nacional, tuviéramos hipotéticamente, que vender a un banco la M.E y el banco al comprarla utilizara su tipo de cambio COMPRA. De otro lado, al provisionar una deuda en M.E se presume, hipotéticamente, que para cancelarla, tendremos que comprar al banco la M.E, por lo que el banco al venderla, utilizara su T.C VENTA.

Cabe señalar que el inciso d) del artículo 34 del reglamento de la Ley del Impuesto a la Renta (LIR), establece que para efecto de expresar en moneda nacional los saldos de M.E correspondiente a activos y pasivos existentes a la fecha del Balance General, se deberá considerar lo siguiente:
Tratándose de cuentas de activos, se utilizará el T.C promedio de COMPRA, VIGENTE a la fecha del Balance General. Tratándose de cuentas del pasivo, se utilizará el T.C promedio de VENTA, VIGENTE a la fecha del Balance General, ambos publicados por la SBS.
En nuestro país, la legislación tributaria, ha determinado un T.C distinto y una forma distinta de aplicación, al IGV y al I.R, que pasamos a comentar.

TIPO DE CAMBIO APLICABLE EN EL CÁLCULO DEL IGV

Al tratar sobre el impuesto bruto y la base imponible, es decir, sólo para calcular el IGV y no para contabilizar la Venta o la Compra, el numeral 17 del artículo 5° del reglamento del IGV, señala que las operaciones en M.E se convertirán en moneda nacional al T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha de nacimiento de la obligación tributaria.

TIPO DE CAMBIO APLICABLE PARA EFECTOS DEL IMPUESTO A LA RENTA

El artículo 61 de la LIR, determina que las operaciones en M.E, se CONTABILIZARÁN al T.C VIGENTE, a la fecha de la operación.
El término “PUBLICADO” y “VIGENTE”, a que hace referencia el IGV y la LIR, puede causar confusión, por lo que conviene comentar lo siguiente:
La obligación tributaria en la venta de un bien en M.E, se origina al emitir el comprobante de pago, por lo que se debe tomar el T.C promedio ponderado VENTA, PUBLICADO por la SBS en la fecha en que se emite dicho documento, así no sea el VIGENTE.
En lo que respecta al IR, debemos recordar que el artículo 57° señala que las rentas de tercera categoría se consideran producidas en el ejercicio gravable en el que se DEVENGUEN, por eso es que el inciso a) del artículo 50° del Reglamento, señala que las rentas en M.E se convertirán en moneda nacional al T.C VIGENTE a la fecha del DEVENGO, que es la publicada al día siguiente por la SBS.

domingo, 28 de mayo de 2017

EL COSTO Y El GASTO

Aunque todos pretendemos que los gastos sean los menores posibles para aumentar la rentabilidad y los beneficios de la empresa, es indiscutible que forman una parte esencial de la vida de la empresa, ya que son necesarios. Debido a la diversidad de partidas de gastos que tiene una empresa, es conveniente tenerlos los más organizados posibles, por ello en este artículo te explicaré cómo clasificar los gastos en una empresa.
Según se atribuyan al producto
La primera clasificación la haremos en función de si el gasto es directa o indirectamente atribuible al producto o servicio que desarrolla y ofrece la empresa. Por lo tanto, tenemos:
Gastos directos: son inmediatamente atribuibles a un determinado producto, por lo que se conoce la proporción y cuantía que corresponde a cada producto o lote de productos. Puede ser por ejemplo, el COSTO de la materia prima para elaborarlo o la comisión que se lleva un comercial por su venta.
Gastos indirectos: tienen dificultades para medir cuanta cantidad de dicho gasto pertenece a cada producto. Suelen ser gastos generales atribuibles a la propia actividad empresarial, como gastos de suministros o salarios de determinados departamentos.
Según el volumen de negocio
Estos gastos se clasifican según el volumen de negocio que maneje la empresa, es la medida más habitual. Podemos distinguir entre las siguientes posibilidades:
Costos fijos: son aquellos costos que no dependen de la cantidad de producción o servicios que venda la empresa, ya que son siempre iguales, independientemente de que se produzca mucho o poco. Como ejemplos serían el costo  de pagar el alquiler de una nave o de los salarios de los empleados fijos.
Costos variables: estos dependen de la cantidad de producción y el volumen de ventas de la empresa. Por ejemplo, sería un costo variable la materia prima que se necesita para producir un producto, ya que a más producción, mayor cantidad de la misma necesitamos.
Costos semifijos: su característica principal es que son fijos para un determinado volumen de negocio, pero van variando a medida que se pasa de un rango a otro. Por ejemplo, de 1 a 100 unidades es la misma cantidad, pero al llegar a 101 varía y se mantiene hasta llegar a 250. Un ejemplo sería la necesidad de contratar empleados para producciones eventuales que necesiten una mayor cantidad de estos.

viernes, 19 de mayo de 2017

LAS CUENTAS DE ORDEN EN SINTESIS

Las cuentas de orden son definidas como “aquellas que se emplean para el registro de operaciones que no afectan o modifican el activo, el pasivo o el capital de la empresa, pero que, a pesar de ello, es necesario registrar en libros para consignar derechos u obligaciones que entrañan, con fines de recordatorio, o bien, para controlar algunos aspectos de la administración”
Con esta definición podemos entender que las cuentas de orden, son cuentas de información que no hacen parte de los estados financieros, pero deben ser registradas, porque estos parten de una probabilidad de ocurrencia y las que pueden afectar directamente a los estados financieros en un futuro.

jueves, 4 de mayo de 2017

CTS ... ¿ EN MYPES PERÚ ?

En Perú la CTS  (Compensación por Tiempo de Servicio ) en el caso de la MYPE (Micro y pequeña empresa) no forma parte de las obligaciones o aporte del empleador, razón por la cual, el empleado queda de forma exime de este beneficio o derecho laboral.

La CTS es una especie de seguro de desempleo que deposita tu empleador semestralmente y que te ayuda a cubrir tus gastos por algunos meses en caso te quedes sin empleo.Siendo dos depósitos semestrales en los lapsos de mayo a noviembre , acumula un sueldo adicional anualmente.

Expresado lo anterior , para efectos de prudencia ante un despido y si el trabajador este en una MYPE.

Se recomienda simular el ingreso de una CTS , mediante la apertura de una cuenta de ahorro en moneda dólares a plazo fijo.
Considerando para ello un 8% a 10% de su sueldo mensual y con un control adecuado de sus gastos.

El mencionado porcentaje , permitirá acumular importes similares al que percibirá en una empresa donde otorguen la CTS.

miércoles, 3 de mayo de 2017

LOS INTANGIBLES

Valorización de intangibles y marcas

Determinar el valor de un activo intangible –como un contrato de derechos de uso o una marca– es uno de los temas más atractivos de valorización, porque  va más allá del procedimiento financiero de encontrar un valor, ya que necesita del establecimiento de un esquema de análisis del impacto del intangible en el desarrollo del negocio para luego valorizarlo. Revisaremos los conceptos más importantes a partir de un ejemplo sobre la valorización de la marca utilizada de una cadena de instituciones educativas particulares.

Los negocios en general empiezan con un nombre o una marca que es poco o nada conocida en el mercado y dependiendo del trabajo del empresario y del desenvolvimiento del negocio, va logrando prestigio en su especialidad; de tal manera que el nombre o la marca del negocio y del producto van siendo reconocidos. Ello permite que la empresa se vaya posicionando paulatinamente en el mercado con dos beneficios importantes: el crecimiento de las ventas y el incremento –o sostenimiento– de los precios dentro de un ambiente competitivo.

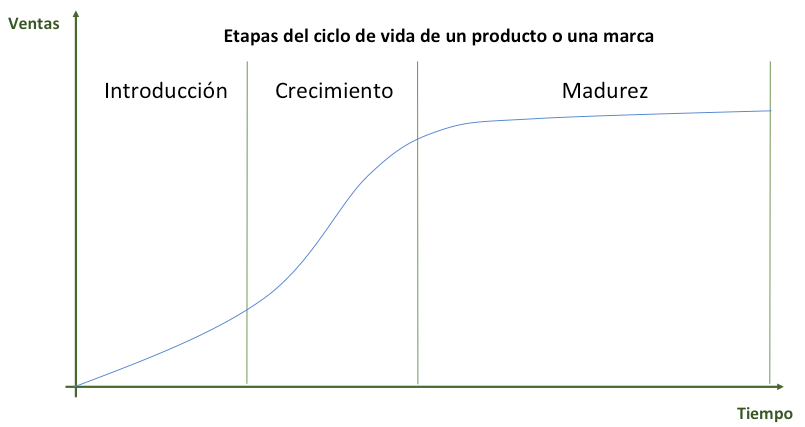
Este desarrollo, se describe como el ciclo de vida de los negocios y también se aplica a los productos, como el ciclo de vida del producto. Un negocio en la etapa de introducción,  generalmente empieza con uno o pocos productos con pocas ventas y enfocado en nichos, tratando de acercarse al precio de mercado en función de la calidad que ofrece. Si logra superar esta fase y el producto es reconocido por los consumidores como un buen balance precio/calidad; entonces, pasará a la etapa de crecimiento donde las ventas son cada vez mayores y el precio se va sosteniendo, posicionando a la marca en los segmentos de mercado correspondientes a las características del bien o servicio ofrecido. Posteriormente, llegará el momento en el que, por alguna limitación (capacidad de mercado, disponibilidad de recursos humanos, falta de capacidad instalada para producir, entre otros motivos) la empresa ingresará a una etapa de madurez, donde el crecimiento de las ventas será menos dinámico, incluso pudiendo llegar a un tope; además, de una consolidación de precios.

Ciclo de vida de un negocio

En valorización de empresas, el proceso descrito es importante porque determina las proyecciones de venta a considerar para establecer los flujos económicos que determinarán el valor de una empresa. Se tiene así la proyección de ventas –con el perfil del ciclo del negocio o de los productos– que junto al precio y costo de ventas definirá los ingresos. Así, complementando con los otros costos y gastos de la empresa se podrá proyectar los flujos económicos.

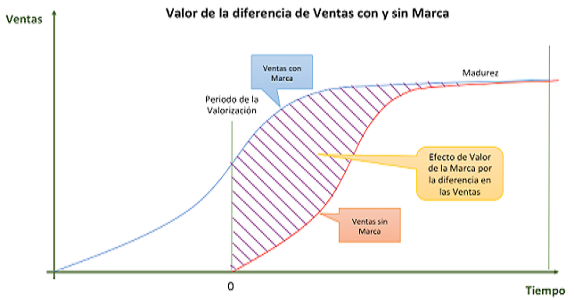
Entonces, si tenemos ahora el encargo de valorizar la marca de la compañía en la que hemos establecido el ciclo de vida, primero debemos situarnos en el periodo de análisis y preguntarnos: ¿cómo sería el ciclo de vida del negocio si no tuviera la marca de la compañía o de un determinado producto? El impacto de retirar una marca haría que retrocedamos en el ciclo de vida; es decir, sería como empezar de nuevo, tal vez con cierta imagen de reconocimiento del productor o comerciante, pero sin el soporte de la marca. Entonces, el arte de la valorización consiste en hacer los estudios de mercado que permitan describir el nuevo ciclo de vida del negocio, que quedará traslapado con el anterior.

¿Cómo sería el ciclo de vida del negocio sin la marca de la compañía?

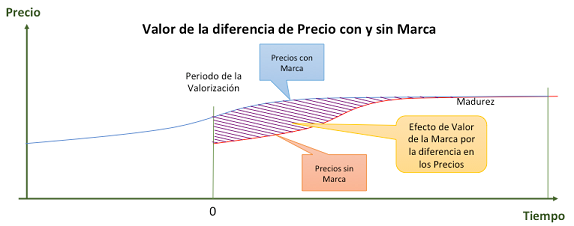
Es decir, al retirar la marca, las ventas actuales se reducirán hasta un determinado nivel. Por lo cual, podemos suponer que se forma una nueva marca a partir de ese punto, y se va creciendo –como máximo– hasta el nivel descrito en el ciclo de vida original. Así, nuevamente las ventas tendrán que desarrollarse (a manera recuperar mercado) pero a partir de la nueva marca. También, es de suponer que si se retira la marca, se afectará al precio, reduciendo y afectando los ingresos de la empresa. En general, se requiere de un análisis sobre cómo el retiro de la marca afectará los fundamentos o variables importantes de valor de la empresa.

Como se puede observar en el gráfico anterior, se formará una diferencia de ventas entre el ciclo de vida del negocio considerando la marca (línea azul) y el ciclo de vida del negocio sin considerar la marca (línea roja), esa diferencia es generada por el valor de la marca. A esto habría que añadir el efecto precio por el retiro de la marca, que reducirá el valor actual que tendría con la marca, nuevamente se produce un efecto de valor en este caso por el precio. La caída de ventas y precios establece la pérdida de valor por el retiro de la marca, estableciendo de manera inversa, el valor de la marca.

Visto ahora desde la perspectiva de quien quiere adquirir una marca, se podría decir que una marca tiene valor si tiene impacto positivo en las ventas y/o en el precio de los productos de un negocio. Si tenemos una marca que se ha posicionado en otros mercados y se desea saber si tendrá efectos positivos en los ingresos de la compañía, se requerirá un estudio de mercado para dimensionar este efecto, si no hay efectos positivos, el valor de la marca tampoco será gravitante.

La valorización de otros activos intangibles tiene la misma lógica. Si por ejemplo tenemos un contrato de concesión, superficie, uso o usufructo, debemos seguir la misma lógica: determinar el impacto que tiene el contrato en los flujos económicos del negocio, estableciendo lo que corresponde al intangible. Ahí, se deberá tener en cuenta que se debe hacer inversiones y establecer un rendimiento esperado, con lo cual, luego de cubierto este rendimiento, queda el espacio generado por la posesión del contrato. El Valor Agregado Neto (VAN) del negocio originado por la posesión del contrato de derechos, habiendo pagado las inversiones, costos, gastos y los rendimientos esperados, es el valor del intangible.

viernes, 28 de abril de 2017

CUENTAS DE ORDEN


Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

Avales (Firmas que garantizan Obligaciones)Litigios (Juicios pendientes de resolución)FianzasDerivados Financieros

b)      Recordatorias y de controles administrativos

Mercancías en consignaciónEmisión de Obligaciones bursátiles

c)       Fiscales

Depreciación y amortizaciónGastos no deduciblesActivos totalmente depreciadosPérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

A  efecto de registrar valores ajenos que se reciban:

 En guardaEn prenda o garantíaPara la ejecución de un mandato (compra  –  venta )

 Para registrar derechos u obligaciones contingentes.

Otorgamiento de fianzasContratos de segurosReclamaciones

Obligaciones contingentes por descuento de documentos de crédito.

Contratos de compra – venta

Registro de operaciones, con fines de control o de recordatorio.

Contratos  que  impliquen un compromiso critico

 Registro duplicado de operaciones, con distintos fines.

Depreciación,  con enfoque contable y con enfoque fiscal

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de ResultadosVALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016,

CUENTAS DE ORDEN 

Las cuentas de orden registran valores reales de la empresa, pero no afectan de manera directa ni modifican las cuentas de Balance General y del Estado de Resultados, o sea todo el grupo de cuentas que conforman los Estados Financieros (Activos, Pasivos, Capital,  Ingresos, Costos y Gastos), lo que significa que son la representación de valores contingentes (Derechos y obligaciones contingentes)  que nos sirven para efectos de controles administrativos o recordatorias, lo que significa que de conformidad con la partida doble debemos abrir dos cuentas de mayor una de naturaleza deudora y otra de naturaleza acreedora que especifiquen claramente el registro que representan.

Pero… ¿Qué son los valores contingentes?  Son derechos y obligaciones probables o que están sujetos a una contingencia, al suceder esta se convierten en valores reales.

Las cuentas de orden se clasifican en:[1]

a)      Contingentes:

  • Avales (Firmas que garantizan Obligaciones)
  • Litigios (Juicios pendientes de resolución)
  • Fianzas
  • Derivados Financieros

b)      Recordatorias y de controles administrativos

  • Mercancías en consignación
  • Emisión de Obligaciones bursátiles

c)       Fiscales

  • Depreciación y amortización
  • Gastos no deducibles
  • Activos totalmente depreciados
  • Pérdidas Fiscales

La apertura de las cuentas de orden está determinada por las operaciones siguientes:

  1. A  efecto de registrar valores ajenos que se reciban:

    1.  En guarda
    2. En prenda o garantía
    3. Para la ejecución de un mandato (compra  –  venta )
  2.  Para registrar derechos u obligaciones contingentes.

    1. Otorgamiento de fianzas
    2. Contratos de seguros
    3. Reclamaciones
  3. Obligaciones contingentes por descuento de documentos de crédito.

    1. Contratos de compra – venta
  4. Registro de operaciones, con fines de control o de recordatorio.

    1. Contratos  que  impliquen un compromiso critico
  5.  Registro duplicado de operaciones, con distintos fines.

    1. Depreciación,  con enfoque contable y con enfoque fiscal

<<<Te invito que descargues o que veas estos videos y te convenzas por ti mismo lo sencillo que es aprender la contabilidad >>>.

HAZ CLIC AQUÍ Y DESCARGALO AHORA:

¿Cómo establecemos las cuentas de orden?

Recordemos  que las cuentas de orden se llevan dentro de un sistema de partida doble, se deben abrir siempre en grupos de cuando menos de dos, siendo la una correlativa de la otra y debiendo tener forzosamente movimientos y saldos compensados en todo momento.

En las cuentas de orden, El saldo de una será siempre deudor y el de la correlativa, acreedor por igual cantidad.  De hecho es una característica invariable de las cuentas de orden, el que se establezcan en grupos de dos, por lo que siempre habrá una cuenta de orden deudora y otra acreedora, a la cual también se le puede llamar  “contra cuenta”.

MOVIMIENTO DE LAS CUENTAS DE ORDEN.

Bajo los  principios contables el movimiento de las cuentas de orden lo podemos realizar de dos maneras:

  1. Registro de Movimiento directo. 

Registramos las cuentas de orden mediante Movimiento Directo, cuando el asiento que registremos en una de ellas, tenga el efecto o afecte a otra cuenta de orden y sin que intervengan las cuentas del Balance o de Resultados.

Es decir, cuando al efectuarse un debito a una cuenta de orden, el crédito, necesariamente, corresponda a otra cuenta de orden, o viceversa.

2.  Registro de Movimiento  cruzado.

El movimiento de las cuentas de orden es cruzado, cuando se alterna un debito  a una cuenta de orden, con un crédito a una cuenta de balance o de resultados  y  un crédito a una cuenta de orden, con debito a una cuenta de balance o de resultados.

Por tal razón definimos dos tipos de valores para las cuentas contables:

  1. VALORES REALEAS: Son los valores que afectan a las cuentas del Balance General y del Estado de Resultados
  2. VALORES CONTINGENTES: Son los valores que afectan y representan la cuentas de Orden.

Veamos un ejemplo en el que aplicamos los dos tipos de movimientos de las cuentas de orden:

Para efectos de este ejemplo vamos a trabajar con la cuenta de Préstamos por cobrar a Corto Plazo,  para una institución Financiera.

 Al finalizar el ciclo contable tenemos el siguiente Balance General:

PRESTAMOS POR COBRAR A C/P.

Para nuestro caso La Superintendencia de Bancos mandata a provisionar los créditos (Cartera de Microcréditos) de la siguiente manera.

Entonces para nuestro ejemplo vamos a suponer que tenemos un cliente llamado Pedro Moreno con un crédito de U$ 10,000.00 que fue entregado en la fecha 05 de enero del 2016 debiendo pagar cuotas mensuales durante un año.

Supongamos que el cliente a la fecha del 31 de marzo no ha pagado ninguna cuota del Préstamo, a esa fecha el Préstamo se considera un Credito de Categoría “D” Dudosa Recuperación porque está con una morosidad de 86 días, por lo tanto tendríamos que realizar el siguiente ajuste contable previo al registro de las cuentas de orden.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 86 días
% de Riesgo = 50%
Provisión para préstamos incobrables U$ 5,000.00

Entonces nuestro Balance General cortado al 31 de Marzo del 2016, quedaría de la siguiente Manera:

Al corte de nuestro siguiente mes 30 de Abril del 2016, nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales. nuestro cliente todavía no se ha presentado a pagar y presenta una morosidad de 116 días, por lo tanto, estamos obligados a provisionar el 100% del préstamo.

PEDRO MORENO
MONTO U$ 10,000.00
Morosidad > a 116 días
% de Riesgo = 100%
Provisión para préstamos incobrables U$ 10,000.00
Valor provisionado al mes anterior U$ 5,000.00
Valor a provisionar mes actual U$ 5,000.00

El asiento de ajuste contable quedaría de la siguiente manera:

Una vez realizado nuestro asiento de ajuste contable,   lo contabilizamos de la siguiente manera en el Balance General:

Entonces veamos lo que sucede al tener esta institución saldos en mora que afectan su cartera de crédito, A la fecha ya han sucedido dos cosas:

1. El valor total del crédito ya se ha provisionado en un 100%, y lo único que presenta en nuestro balance es un saldo negativo que de alguna manera afecta a la empresa por la disminución de su patrimonio y a esta fecha se considera dudosa su recuperación.

2. El valor total del crédito ya lo hemos considerado y registrado como un gasto afectando nuestro patrimonio, por lo tanto para limpiar nuestro balance, registramos dicha operación en nuestras cuentas de orden, para lo cual realizaríamos el siguiente asiento de ajuste contable:

Por lo tanto nuestro Balance General quedaría de la siguiente manera:

Como puedes ver al realizar los asientos de ajustes modificamos la cuenta de Prestamos por cobrar a C/P y la de Provisiones para préstamos incobrables, y creamos las cuentas de orden tanto deudoras como acreedoras para la cuenta de Prestamos por cobrar a C/P. Y de esta forma realizamos los asientos de ajustes contables en las cuentas de orden.

Si te ha gustado este consideras que te ha sido de utilidad dale en me gusta y compártelo en las redes sociales.

Interés sobre Rumanía

Ambos, Rusia y George Soros, son figuras que a menudo son mencionadas en el contexto de las elecciones rumanas, pero con intereses y percepc...